

Noticias de SMM del 30 de abril:
Revisión de precios:
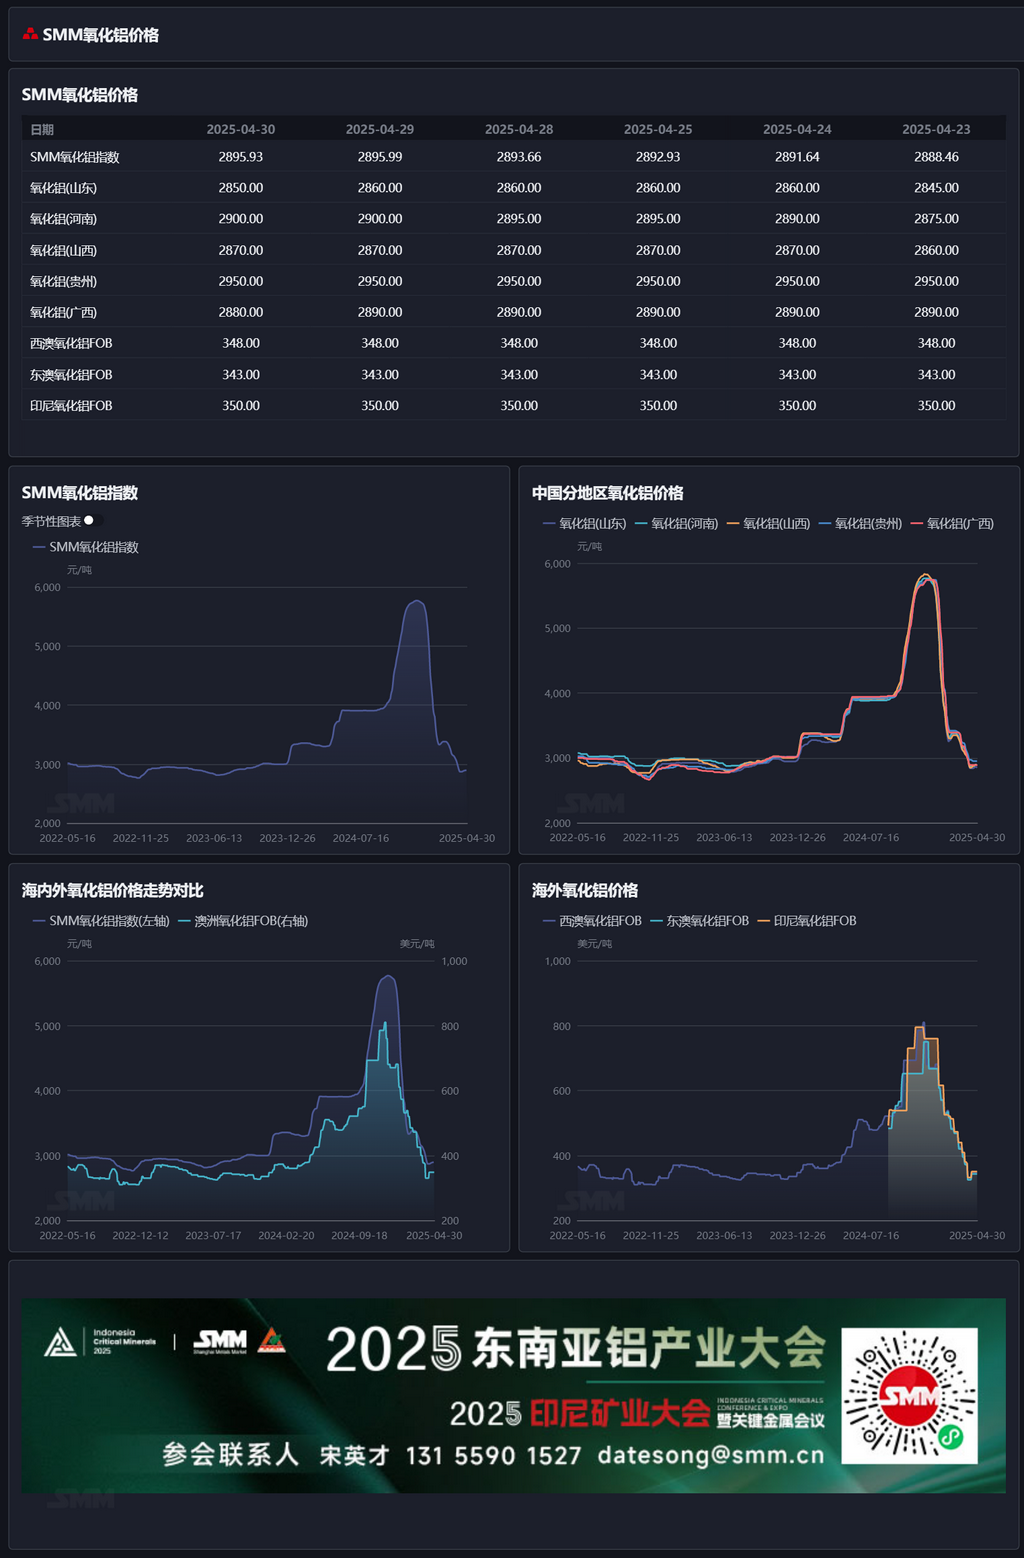
Hasta el jueves de esta semana, el Índice de Alúmina SMM se situó en 2.895,93 yuanes/t, un aumento de 4,29 yuanes/t semanalmente desde el jueves pasado. En Shandong, los precios se situaron en 2.820-2.880 yuanes/t, una disminución de 10 yuanes/t semanalmente desde el jueves pasado. En Henan, los precios se situaron en 2.870-2.930 yuanes/t, un aumento de 1 yuan/t semanalmente desde el jueves pasado. En Shanxi, los precios se situaron en 2.870-2.930 yuanes/t, un aumento de 10 yuanes/t semanalmente desde el jueves pasado. En Guangxi, los precios se situaron en 2.840-2.920 yuanes/t, una disminución de 10 yuanes/t semanalmente desde el jueves pasado. En Guizhou, los precios se situaron en 2.930-2.970 yuanes/t, sin cambios semanalmente desde el jueves pasado. En Bayuquan, los precios se situaron en 3.110-3.190 yuanes/t.
Mercado exterior:
Hasta el 30 de abril de 2025, el precio de la alúmina FOB de Australia Occidental fue de 348 dólares/t, con una tarifa de flete marítimo de 20,50 dólares/t. El tipo de cambio de venta USD/CNY rondó los 7,29. Este precio se traduce en aproximadamente 3.114 yuanes/t para el precio de venta externo en los principales puertos nacionales, lo que es 218 yuanes/t más alto que el precio nacional de la alúmina, manteniendo cerrada la ventana de importación de alúmina. Esta semana, se consultó sobre una nueva transacción de alúmina al contado en el extranjero, con un precio de transacción sin cambios respecto al anterior: el 23 de abril, se negociaron 30.000 t de alúmina en el extranjero a 347,5 dólares/t FOB Bunbury/Kwinana/Gladstone, Australia, con un envío en mayo.
Mercado nacional:
Según los datos de SMM, hasta el miércoles de esta semana, la capacidad instalada total de alúmina de grado metalúrgico a nivel nacional fue de 109,22 millones de t/año, con una capacidad operativa total de 87,1 millones de t/año. La tasa de operación semanal nacional de alúmina aumentó en 2,05 puntos porcentuales semanalmente hasta el 79,75 %, principalmente debido a la puesta en marcha y el aumento de la nueva capacidad, así como a la finalización del mantenimiento y la reanudación de la producción en algunas capacidades de mantenimiento. Específicamente, la tasa de operación semanal de alúmina en Shandong se mantuvo sin cambios en el 91,74 % semanalmente. En Shanxi, la tasa de operación semanal de alúmina aumentó en 2,8 puntos porcentuales semanalmente hasta el 73,20 %. En Henan, la tasa de operación semanal de alúmina disminuyó en 3,33 puntos porcentuales semanalmente hasta el 52,50 %. En Guangxi, la tasa de operación semanal de alúmina aumentó en 6,39 puntos porcentuales semanalmente hasta el 95,03 %.
Durante este período, las transacciones del mercado al contado de alúmina fueron lentas. Por región: Algunas alúminas fueron adquiridas a través de licitaciones por plantas de aluminio en Xinjiang, con precios de entrega a fábrica de alrededor de 3.160-3.220 yuanes/t. En Shandong, se negociaron 2.000 t de alúmina a 2.875 yuanes/t. En Henan, se negociaron 2.000 t de alúmina a 2.930 yuanes/t. Además, esta semana se consultó sobre algunas transacciones de carga con warrant en Shandong, Xinjiang y Guangxi, con importantes descuentos respecto a los precios en línea.
En general:
Con la puesta en marcha de la nueva capacidad y la reanudación de la producción en las capacidades de mantenimiento, la capacidad operativa de la alúmina ha repuntado significativamente, aumentando en 3,48 millones de t/año semanalmente. A corto plazo, algunas refinerías de alúmina tienen planes de mantenimiento y reducciones de producción, pero al mismo tiempo, las nuevas capacidades de alúmina aumentarán aún más la producción, y la capacidad operativa de la alúmina puede mostrar ligeras fluctuaciones. En general, se espera que el ajuste de la oferta al contado de alúmina causado por la concentración de mantenimiento y reducciones de producción en la etapa inicial se alivie algo, y se espera que los precios fluctúen a corto plazo.
Fuente: SMM
》Haga clic para ver la base de datos de la cadena industrial de aluminio de SMM



