

El 23 de abril, en el Foro Principal de la Conferencia de la Industria del Cobre y la Exposición de la Industria del Cobre CCIE-2025 SMM (20ª), organizado por SMM Information & Technology Co., Ltd. (SMM), SMM Metal Trading Center y Shandong Aisi Information Technology Co., Ltd., con Jiangxi Copper Corporation y Yingtan Inland Port Holding Co., Ltd. como patrocinadores principales, Shandong Humon Smelting Co., Ltd. como coorganizador especial y New Huang Group y Zhongtiaoshan Nonferrous Metals Group Co., Ltd. como coorganizadores, el director de Big Data de SMM, Jianhua Ye, compartió sus ideas sobre el tema "Cobre: Microimpulsores y volatilidad macro".

Macro - Dinámicas impredecibles
El PMI manufacturero de las principales economías mundiales se mantuvo en su mayoría por debajo de 50. Afectadas por los conflictos geopolíticos y las políticas arancelarias de Estados Unidos, la relación cobre/oro disminuyó, lo que reflejó una fuerte aversión al riesgo en el mercado.
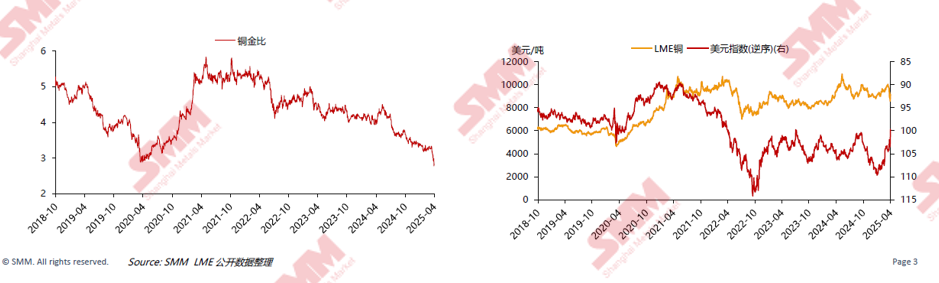
El "estancamiento", la "inflación" y la "recesión" de la economía estadounidense alteraron los precios de los activos mundiales.
Analizó los cambios en los datos, incluidos los rendimientos de los bonos del Tesoro a largo y corto plazo de Estados Unidos, los cambios en las nóminas no agrícolas de Estados Unidos (valores anteriores), el Índice de Confianza del Consumidor de la Universidad de Michigan, el Índice de Condiciones Actuales de la Universidad de Michigan, el Índice de Expectativas de la Universidad de Michigan, el PMI Manufacturero Markit de Estados Unidos (valor final) y el PMI de Servicios Markit de Estados Unidos: Actividad Empresarial (valor final).
Los indicadores económicos clave de Europa comenzaron a recuperarse y se estableció un fondo de inversión en infraestructura a gran escala para impulsar la economía.
Explicó la reducción gradual de las tasas de interés de la zona del euro y la desaceleración de la disminución de la confianza en la construcción y el comercio minorista de la zona del euro.
El mercado de consumo interno de China necesita más estímulo, mientras que el mercado de exportación enfrentará mayores desafíos y la emisión de bonos locales se ha acelerado.
Analizó el aumento del área de inventario en el sector inmobiliario, el crecimiento negativo continuo en las áreas de construcción y finalización, así como los datos de exportación y la emisión mensual de bonos locales.
Los aranceles recíprocos de Estados Unidos, basados en el "déficit comercial", tienen como objetivo abordar la deuda estadounidense de más de 36 billones de dólares, lo que causa una gran volatilidad en el mercado.
A las 4:00 AM hora de Beijing del 3 de abril, se impusieron aranceles recíprocos a aproximadamente 60 países con los mayores desequilibrios comerciales con Estados Unidos, con tasas que superaron con creces las expectativas del mercado. Un arancel base adicional del 10 % entrará en vigor a las 12:01 AM hora del este de Estados Unidos del 5 de abril, y los aranceles recíprocos entrarán en vigor a las 12:01 AM hora del este de Estados Unidos del 9 de abril.
Canadá y México están excluidos de esta ronda de aranceles. Los aranceles retrasados anteriormente se implementarán pronto, y los bienes que cumplan con el T-MEC seguirán estando exentos.
El acero, el aluminio, los automóviles y sus partes, así como el cobre, los productos farmacéuticos, los semiconductores, la madera y los productos energéticos, que ya están sujetos a un arancel del 25 % en virtud de la Sección 232, no se ven afectados por los aranceles recíprocos.
Oferta: Ajuste de la oferta mundial de cobre
La escasez de concentrados de cobre se ha intensificado y es poco probable que la estructura de oferta y demanda a corto plazo mejore.
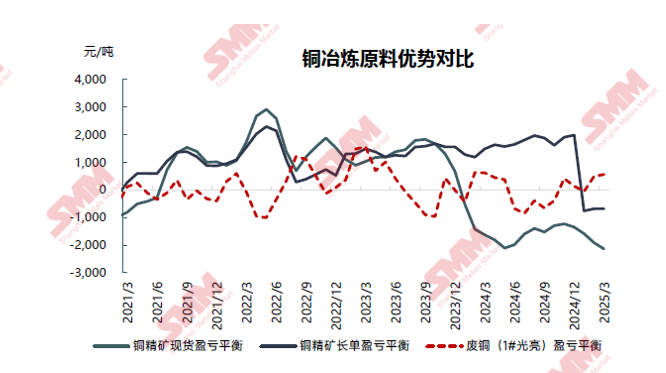
Analizó el equilibrio proyectado de la oferta y demanda mundial de concentrados de cobre de 2021 a 2030 (incluidas las tasas de interrupción de la oferta y la demanda), el TC de referencia anual a largo plazo para los contratos de concentrados de cobre y las ventajas comparativas de las materias primas de fundición de cobre.
En 2024, se espera que las exportaciones estadounidenses de materias primas de cobre secundario superen las 900 000 toneladas, equivalentes a aproximadamente 700 000 toneladas de contenido metálico.
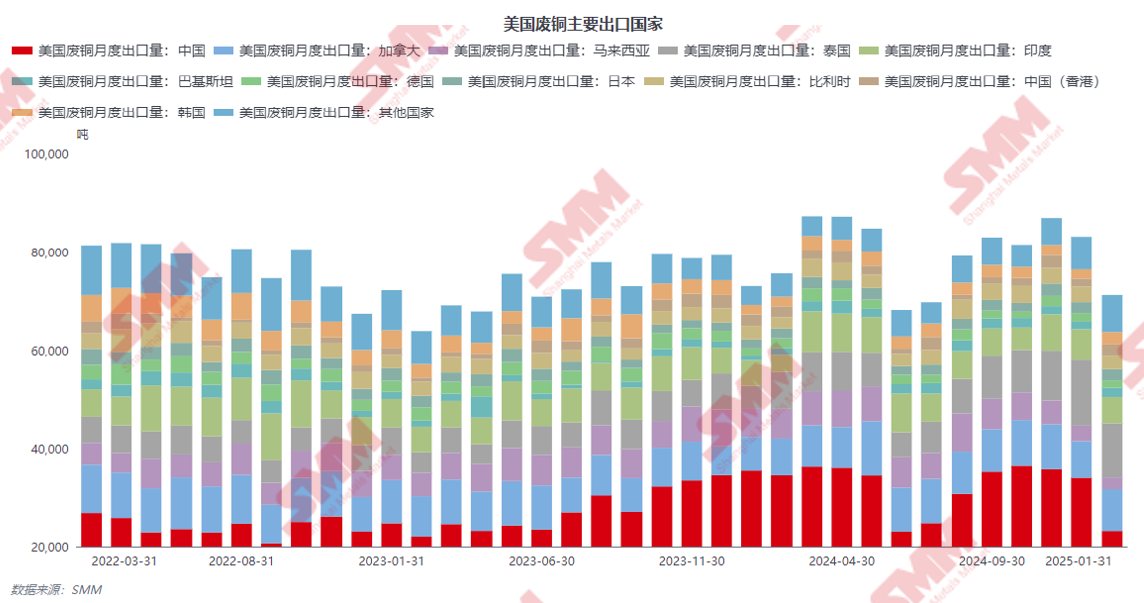
A largo plazo, el suministro de chatarra de cobre de China dependerá cada vez más del crecimiento de la producción nacional, con una mayor proporción que fluirá hacia las fundiciones.
Bajo las expectativas arancelarias, los precios de COMEX lideran con fuerza, y Estados Unidos absorbe el cátodo de cobre mundial.
Explicó la diferencia de precios del cobre entre LME y COMEX, la relación entre los certificados registrados de LME y los certificados cancelados, los inventarios visibles de cátodo de cobre en las tres principales bolsas mundiales y los inventarios totales de cátodo de cobre de COMEX.
Las importaciones de cátodo de cobre de China procedentes de Chile y Perú han disminuido significativamente, mientras que la proporción procedente de África sigue aumentando.
Basándose en la participación de los principales países importadores de cátodo de cobre de China, llegó a la conclusión anterior.
Con la disminución del contenido de cobre importado, se espera que los inventarios nacionales de cátodo de cobre disminuyan rápidamente.
Presentó perspectivas de la producción de cátodo de cobre de SMM China, las ganancias/pérdidas de las importaciones al contado y las primas de cobre de Yangshan, las importaciones de cátodo de cobre de China y los inventarios sociales nacionales totales.
Demanda: Divergencia en la estructura de la demanda de uso final
Aunque la dependencia del comercio con Estados Unidos está disminuyendo, Estados Unidos sigue siendo el mayor socio comercial individual de China.
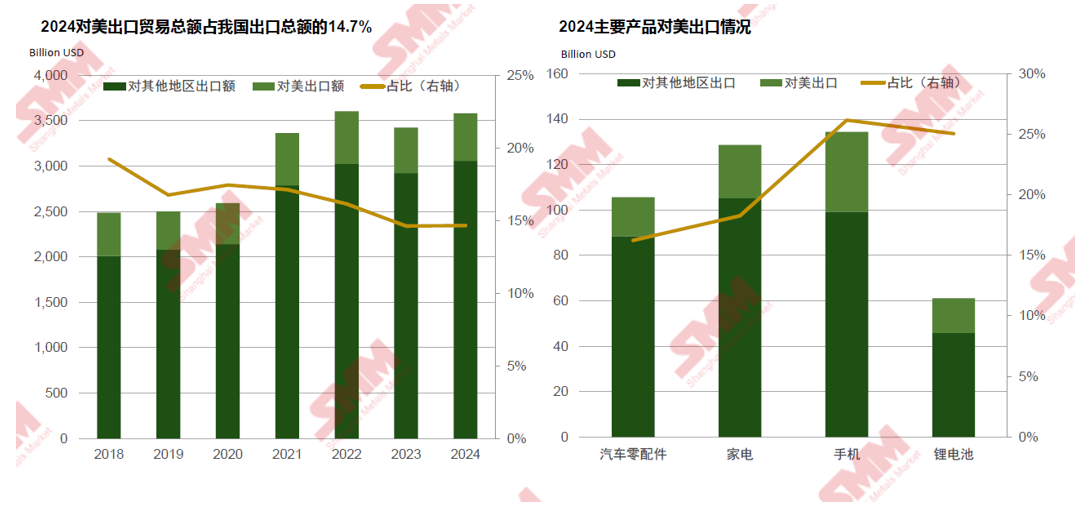
En 2024, las exportaciones a Estados Unidos representaron el 14,7 % del valor total de las exportaciones de China.
Asia es el principal mercado de exportación de los semimanufacturados de cobre de China, lo que lo hace susceptible a la presión estadounidense. Para 2025, las exportaciones de chatarra de cobre de Estados Unidos a China disminuirán significativamente.
En 2024, las exportaciones de semimanufacturados de cobre al mercado norteamericano alcanzaron las 60 000 toneladas, lo que representó el 7,4 % de las exportaciones totales. Casi el 20 % de las importaciones de chatarra de cobre de China en 2024 procedieron de Estados Unidos.
En 2025, la State Grid Corporation of China planea invertir más de 650 000 millones de yuanes, lo que representa un aumento interanual de más del 7 % en comparación con la inversión real de 2024.
El sector de la construcción sigue en una tendencia de crecimiento negativo y aún no puede proporcionar retroalimentación positiva para el consumo de cobre.
El crecimiento negativo de los datos relacionados con la construcción y el sector inmobiliario se ha reducido. SMM espera que el consumo de cobre en el sector de la construcción disminuya casi un 2 % interanual en 2025.
La demanda de "exportaciones aceleradas" persiste, y la demanda interna crece durante la temporada alta tradicional. La tasa de funcionamiento de las tuberías y tubos de cobre sigue siendo alta, pero las preocupaciones sobre la demanda de exportación se están intensificando.
Se espera que la tasa de funcionamiento de las empresas de tuberías y tubos de cobre en abril sea del 85,81 %, un aumento del 0,58 % intermensual, pero una disminución del 0,72 % interanual. Antes de que entre en vigor la política arancelaria, la demanda de "exportaciones aceleradas" sigue siendo fuerte, con un desempeño optimista en las exportaciones de aire acondicionado y tuberías y tubos de cobre en marzo. La demanda interna se fortalecerá en abril durante la temporada alta tradicional. Aunque las interrupciones arancelarias aumentan, el crecimiento de las exportaciones es más débil que el crecimiento nacional. En general, la tasa de funcionamiento de las tuberías y tubos de cobre en abril se estabilizará en máximos.
A medio y largo plazo, el sector de la nueva energía sigue siendo uno de los principales impulsores del crecimiento mundial del consumo de cobre.
Equilibrio mundial de cátodo de cobre y previsión de precios
► En el primer trimestre de 2025, antes de la implementación de los aranceles de Trump, aumentó la sensación de riesgo en el mercado, especialmente en relación con los aranceles al cobre, lo que impulsó temporalmente los precios del cobre en COMEX, ampliando significativamente la diferencia de precios entre LME y CME y manteniendo una diferencia alta. Estados Unidos absorbió una gran cantidad de cobre. Además, desde diciembre, los datos económicos de Estados Unidos han sido relativamente sólidos, las expectativas de inflación han aumentado y los productos básicos en general se han estabilizado y recuperado. A nivel nacional, las políticas favorables introducidas a principios de año impulsaron la sensación macro, lo que benefició a los precios del cobre. Fundamentalmente, la expansión prevista de los déficits de suministro de mineral y la reducción de la oferta de cátodo de cobre en 2025 también respaldaron los aumentos de los precios del cobre.
► En el segundo trimestre de 2025, con la implementación de los aranceles recíprocos de Estados Unidos y la intensificación de las contramedidas de China, surgió una tormenta arancelaria. Junto con el debilitamiento de los datos económicos de Estados Unidos, el mercado anticipó daños económicos debidos a los aranceles, lo que llevó a una fuerte caída en los precios del cobre, un barómetro económico mundial. Posteriormente, China puede introducir diversas políticas favorables para estimular la demanda interna. La guerra comercial entre Estados Unidos y China comenzó con medidas importantes, y los precios del cobre pueden recuperarse gradualmente, respaldados por los fundamentos (desabastecimiento acelerado fuera de Estados Unidos, inventarios bajos y expectativas de apretón de cortos bajo una fuerte estructura de backwardación) y las políticas favorables nacionales. Sin embargo, será difícil volver a los 80 000 yuanes/tonelada.
► En el tercer y cuarto trimestre de 2025, a medida que disminuya la sensación negativa de la guerra comercial, los precios del cobre pueden estabilizarse. Sin embargo, bajo la presión de la recesión económica causada por los altos aranceles, el superávit de cátodo de cobre puede aumentar. En el tercer trimestre, los precios del cobre pueden enfrentar presiones alcistas en medio de la debilidad de la oferta y la demanda causada por los recortes de producción de las fundiciones y los daños al consumo. En el cuarto trimestre, los daños al consumo causados por la guerra comercial pueden debilitarse, las expectativas de recuperación económica mundial pueden fortalecerse gradualmente y los efectos de las políticas fiscales relativamente laxas anteriores en Estados Unidos y China pueden hacerse evidentes. Con altas expectativas de escasez de mineral y cátodo de cobre, los precios del cobre pueden volver a subir.



