

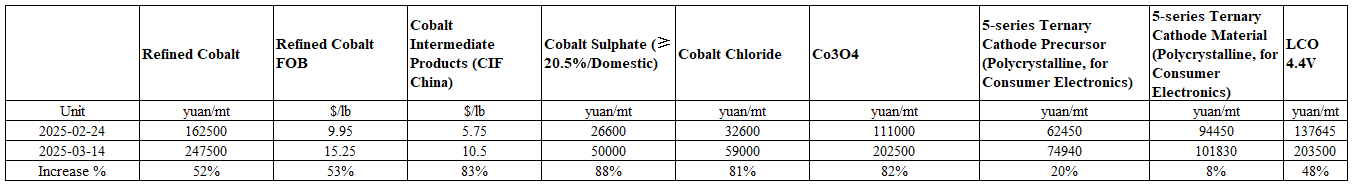
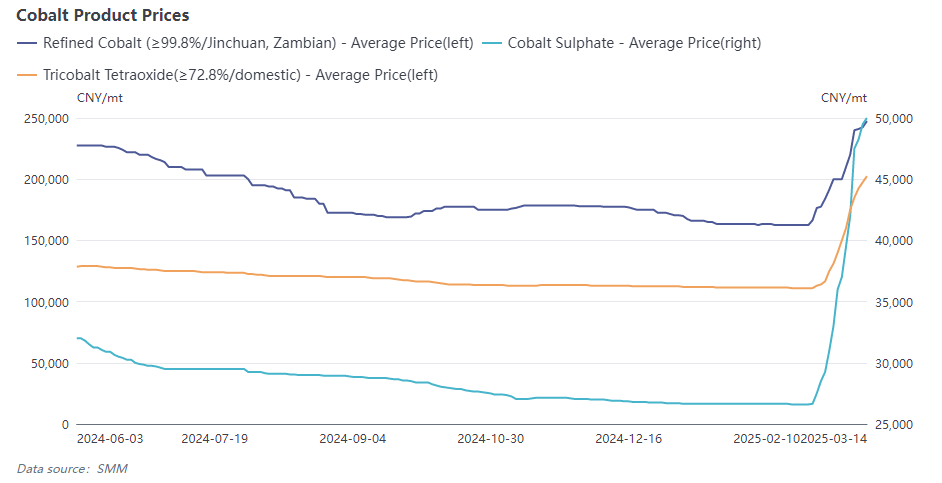
El 24 de febrero de 2025, la República Democrática del Congo (RDC), el mayor proveedor mundial de cobalto, anunció una suspensión de cuatro meses en las exportaciones de cobalto para abordar la persistente caída de los precios del cobalto debido al exceso de oferta en el mercado internacional. La política entró en vigor el 22 de febrero y está programada para una revisión de tres meses para evaluar su impacto y decidir sobre posibles ajustes. Desde su anuncio, esta política ha atraído la atención mundial y ha generado entusiasmo en el mercado de productos de cobalto. Según los precios de SMM, al 14 de marzo, los precios de todos los productos de cobalto han experimentado aumentos significativos. Específicamente, el aumento acumulado de precios para el sulfato de cobalto, el cloruro de cobalto y los intermedios de cobalto ha superado el 80%.

¿Por qué atrajo tanta atención esta prohibición?
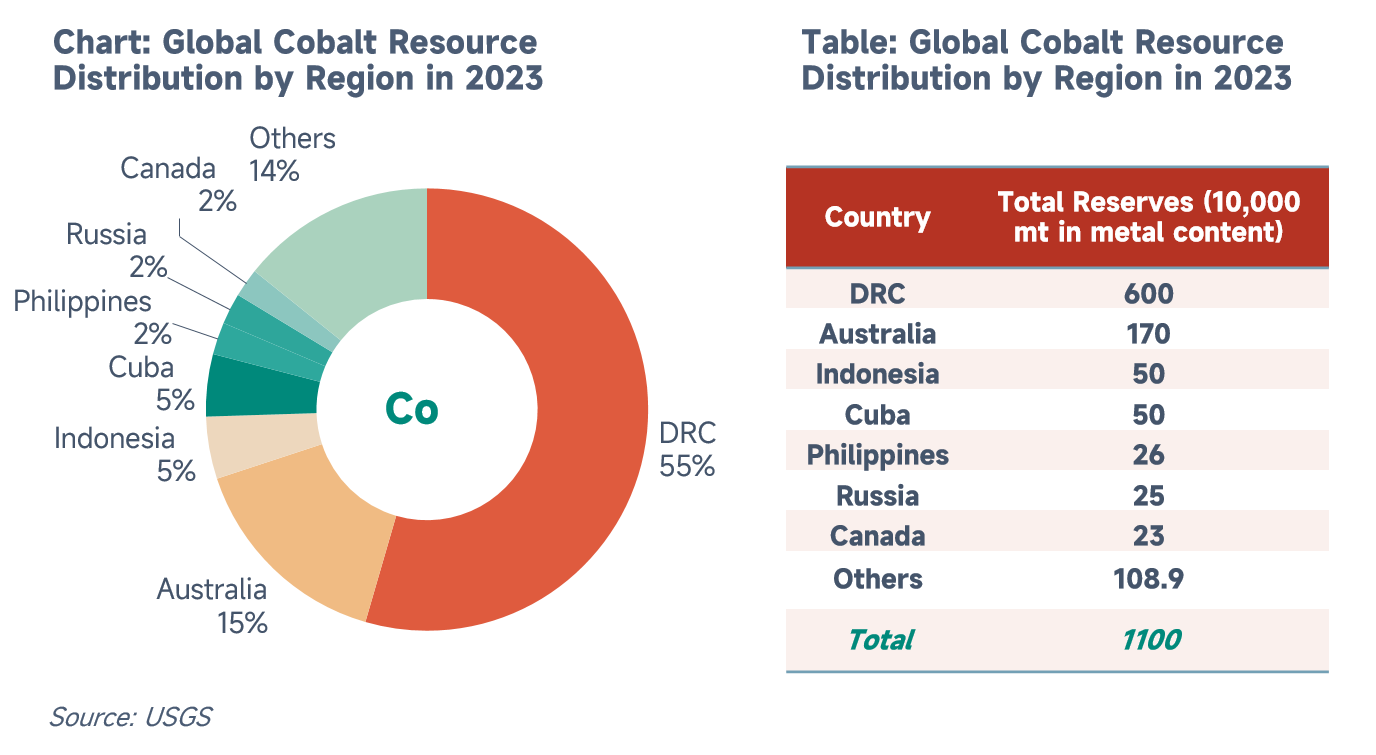
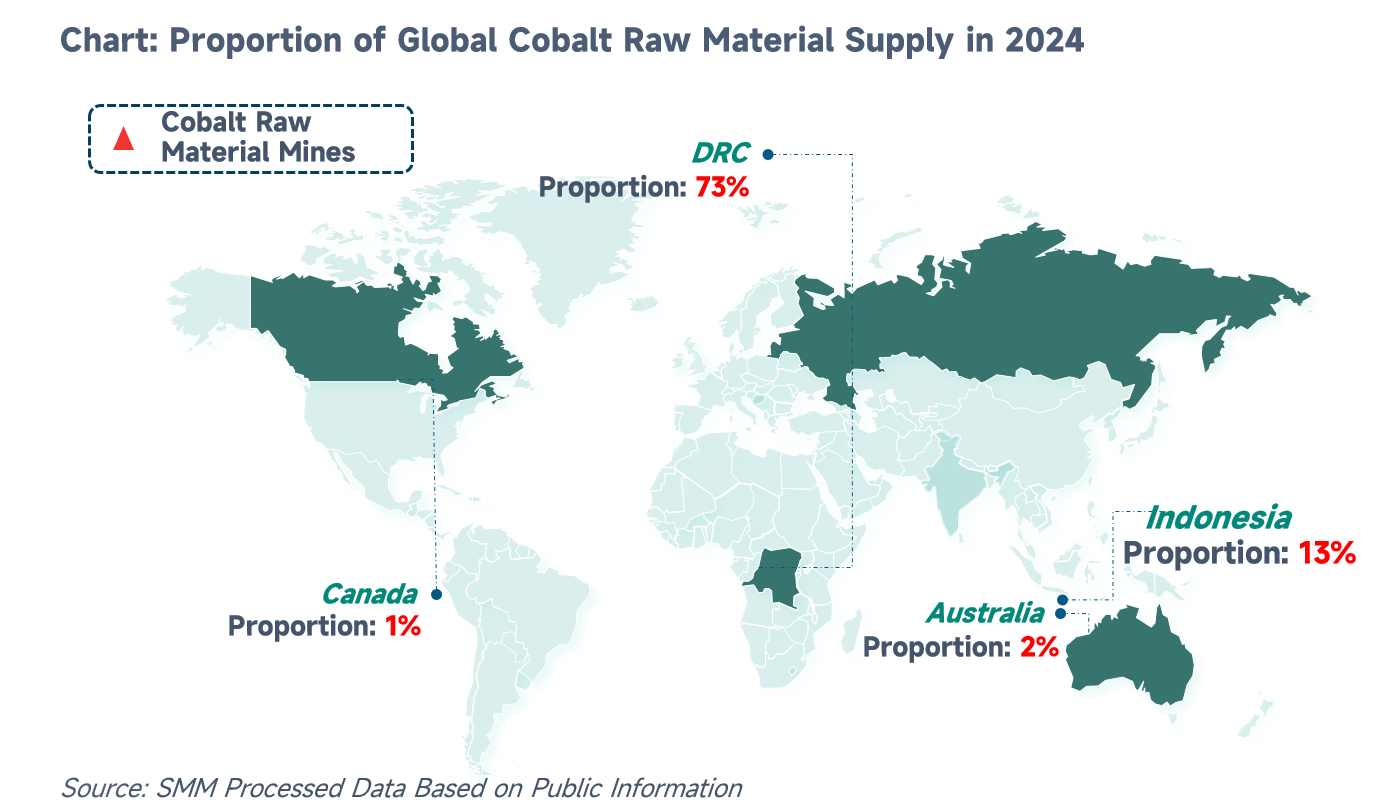
En primer lugar, en términos de reservas de recursos de cobalto, los datos del Servicio Geológico de los Estados Unidos (USGS) muestran que la RDC ocupa una posición absolutamente dominante en las reservas de cobalto, seguida por Australia e Indonesia. Desde la perspectiva de la producción total de recursos, la RDC representó el 73% de la producción mundial de recursos de cobalto en 2024, ocupando firmemente el primer lugar en el mundo. Indonesia, beneficiándose del contenido de cobalto en sus minas de níquel, se convirtió en el segundo mayor proveedor mundial de cobalto, con una participación en la producción de recursos de 13%. Sin embargo, esto sigue siendo significativamente inferior en comparación con la participación de producción de la RDC. Por lo tanto, el anuncio de esta prohibición ha atraído naturalmente una amplia atención global.
¿Ha cambiado el equilibrio entre oferta y demanda tras la prohibición?
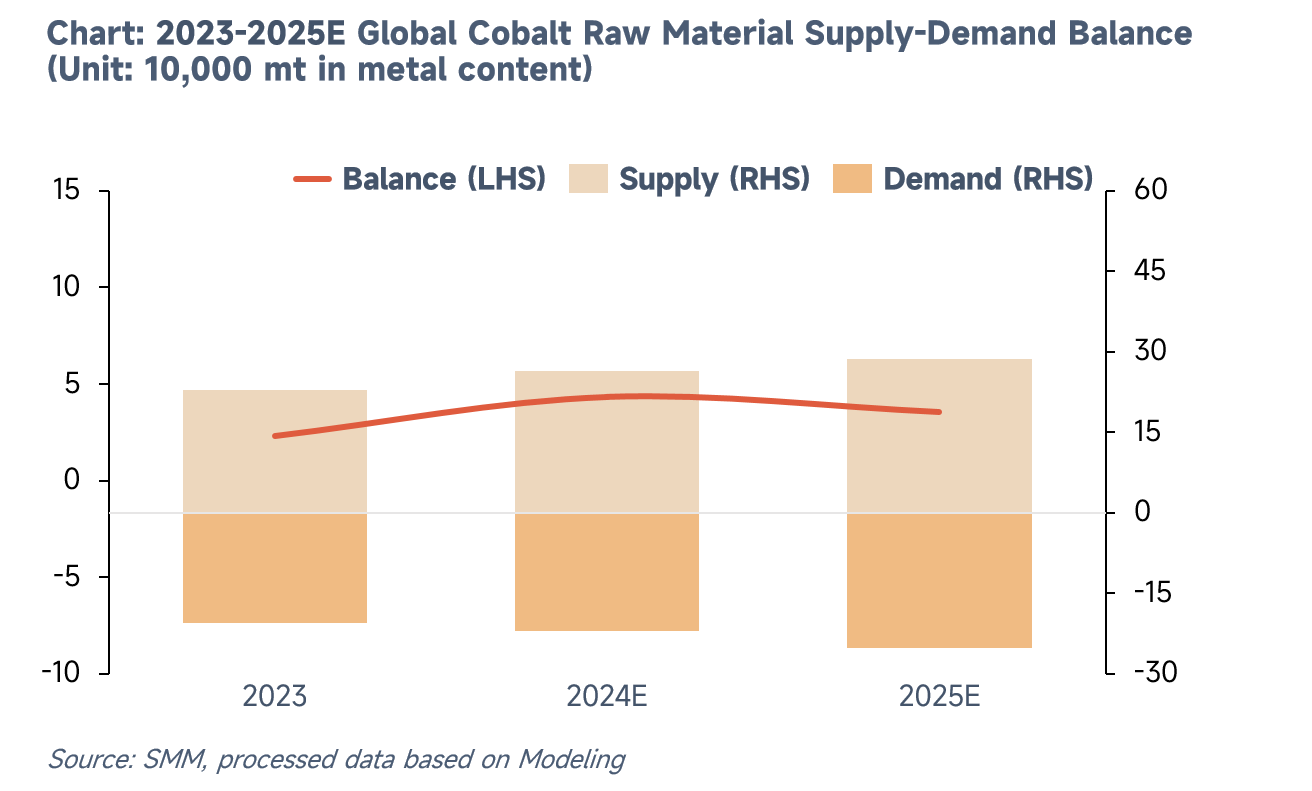
Según estimaciones previas de SMM, se espera que el suministro total mundial de recursos de cobalto en 2025 sea de alrededor de 290,000 toneladas de metal de cobalto, mientras que la demanda global se proyecta en 250,000 toneladas de metal de cobalto, lo que indica que el mercado global seguirá en una situación de excedente. Se estima que la producción de la RDC será de alrededor de 180,000 toneladas de metal de cobalto. Dado que la producción de cobalto de la RDC está mayormente asociada con el cobre, impulsada por los altos precios del cobre en los últimos años, se espera que la producción permanezca sin cambios, con la producción excedente acumulándose como inventario local. Por lo tanto, no se espera un ajuste significativo en el equilibrio anual entre oferta y demanda global. Sin embargo, la prohibición de exportaciones ha interrumpido la cadena de suministro, lo que podría causar cambios estructurales en la dinámica de oferta y demanda en diferentes mercados regionales.
Impacto en el mercado spot
La prohibición alterará las expectativas de oferta y demanda en el mercado spot. Como se mencionó anteriormente, basado en una producción anual de 180,000 toneladas de metal de cobalto, se espera que la prohibición de exportación de cuatro meses afecte aproximadamente 60,000 toneladas de metal de cobalto en la circulación de recursos de cobalto. Centrándose únicamente en la prohibición de cuatro meses, se anticipa que habrá un endurecimiento a corto plazo en la disponibilidad de materias primas de cobalto, lo que impulsará los precios a corto plazo y fomentará la absorción de inventarios en varios canales del mercado spot. Sin embargo, la perspectiva a mediano y largo plazo dependerá de la implementación de políticas posteriores. Además, se deben considerar los siguientes factores clave:
- Acumulación divergente de inventarios entre segmentos: Según datos de SMM, el cobalto refinado, que ha mostrado el mejor desempeño en beneficios de 2023 a 2025, ha acumulado una cantidad significativa de inventario en los últimos dos años. En contraste, el sulfato de cobalto y el óxido de cobalto, que han mostrado un desempeño más débil en beneficios, han mantenido mayormente una pequeña reducción de inventario o un equilibrio ajustado. Las diferencias en la estructura de oferta y demanda de varios productos de cobalto pueden llevar a diferentes grados de soporte de precios.

- Bajas proporciones de acuerdos a largo plazo: Debido a la continua caída de los precios del cobalto en el pasado, las proporciones de firma de acuerdos a largo plazo para productos de cobalto (como la proporción de acuerdos a largo plazo de sales de cobalto a recursos de cobalto, y la proporción de acuerdos a largo plazo de sales de cobalto para fabricantes de precursores ternarios) son generalmente bajas. Bajo fluctuaciones significativas de precios, una gran proporción de compras spot amplificará aún más la volatilidad de los precios.
- Desajuste estructural en la oferta y demanda de materias primas de cobalto: Las principales empresas integradas, con amplias reservas de materias primas a través de múltiples canales como MHP (precipitado de hidróxido mixto) y reciclaje, se ven menos afectadas. Sin embargo, algunos fabricantes de segundo nivel y no integrados todavía dependen en gran medida de compras externas de materias primas. En esta situación, aceptarán pasivamente materias primas a precios altos, lo que respaldará los precios de los productos de cobalto desde una perspectiva de costos.
- Suministro significativo de cobalto de MHP de Indonesia: En términos de producción de MHP, según datos de procesamiento de SMM, la producción de MHP de Indonesia fue de aproximadamente 315,000 toneladas de níquel en 2024, con un contenido de cobalto de alrededor de 35,000 toneladas de metal de cobalto. Considerando la puesta en marcha de nuevos proyectos y la expansión de capacidad, se espera que la producción de MHP de Indonesia alcance alrededor de 447,000 toneladas de níquel en 2025, con un contenido de cobalto de alrededor de 50,000 toneladas, lo que proporcionará un cierto complemento al suministro de recursos.
Desempeño del mercado de productos de cobalto esta semana:
- Intermedios de cobalto: Los precios continuaron subiendo esta semana. Los fabricantes generalmente adoptaron una estrategia de acumulación de inventarios y retención de ventas, resultando en una escasez de oferta disponible en el mercado. Los fabricantes de sales aguas abajo, con baja cobertura de acuerdos a largo plazo, tienen una necesidad rígida de reponer sus inventarios. Las consultas y compras activas, junto con transacciones spot esporádicas a precios altos, han impulsado los precios spot.
- Sales de cobalto: Los precios de las sales de cobalto experimentaron un aumento significativo esta semana. Tras el anuncio de la suspensión de exportaciones de cobalto por parte de la RDC, el sentimiento del mercado continuó calentándose, exacerbando el sentimiento de retención entre los fabricantes de sales de cobalto. Los precios spot siguieron subiendo, con un aumento de casi el 80%. Muchas empresas adoptaron una estrategia de realizar pocas transacciones a precios altos, alimentando aún más el aumento de los precios spot de las sales de cobalto.
- Cobalto refinado: El precio del cobalto refinado continuó subiendo esta semana. En el lado de la oferta, el suministro de cobalto refinado se mantuvo relativamente amplio, con los fundidores generalmente adoptando una estrategia de retención de bienes para respaldar los precios. En el lado de la demanda, las consultas aguas abajo fueron activas, con algunas transacciones de seguimiento. Los comerciantes de comercio exterior también estaban ansiosos por comprar. En el mercado, el sentimiento de retención entre los fundidores se mantuvo fuerte, combinado con algunas ventas de comerciantes para cumplir con entregas de almacén, creando una atmósfera especulativa y elevando los precios spot.
- Óxido de cobalto (Co3O4): Esta semana, el precio del óxido de cobalto aumentó significativamente, con un fortalecimiento continuo de las intenciones de fijación de precios en el mercado. Debido a la suspensión general de cotizaciones por parte de los fundidores y al aumento del fenómeno de acumulación de inventarios y retención de ventas, el mercado presentó una situación de tener precios pero no bienes disponibles. Como resultado, los fabricantes de litio cobaltato aumentaron sus consultas, y hubo muchas transacciones spot a precios altos, impulsando el precio spot del óxido de cobalto al alza. Al mismo tiempo, los fabricantes de sales de cobalto también fortalecieron su sentimiento de retención, aumentando aún más el costo de producción del óxido de cobalto. Bajo las presiones duales de oferta limitada y costos crecientes, el precio spot del óxido de cobalto tiene un potencial significativo para mayores aumentos.



