¿El desabastecimiento de cátodos de cobre se debe al consumo?

Publicado: Mar 14, 2025 19:12 (GMT+8)
Fuente: SMM
Según los datos de SMM, a partir del 6 de marzo de 2025, los inventarios sociales principales de cátodos de cobre de SMM comenzaron una reducción consecutiva, con una disminución total que supera las 20,000 toneladas en los últimos tres períodos estadísticos. Al 14 de marzo de 2025, los inventarios domésticos de cátodos de cobre totalizaban 345,500 toneladas, una disminución de 33,600 toneladas interanual, lo que indica que el punto de inflexión de la reducción de inventarios en 2025 llegó antes que en 2024.
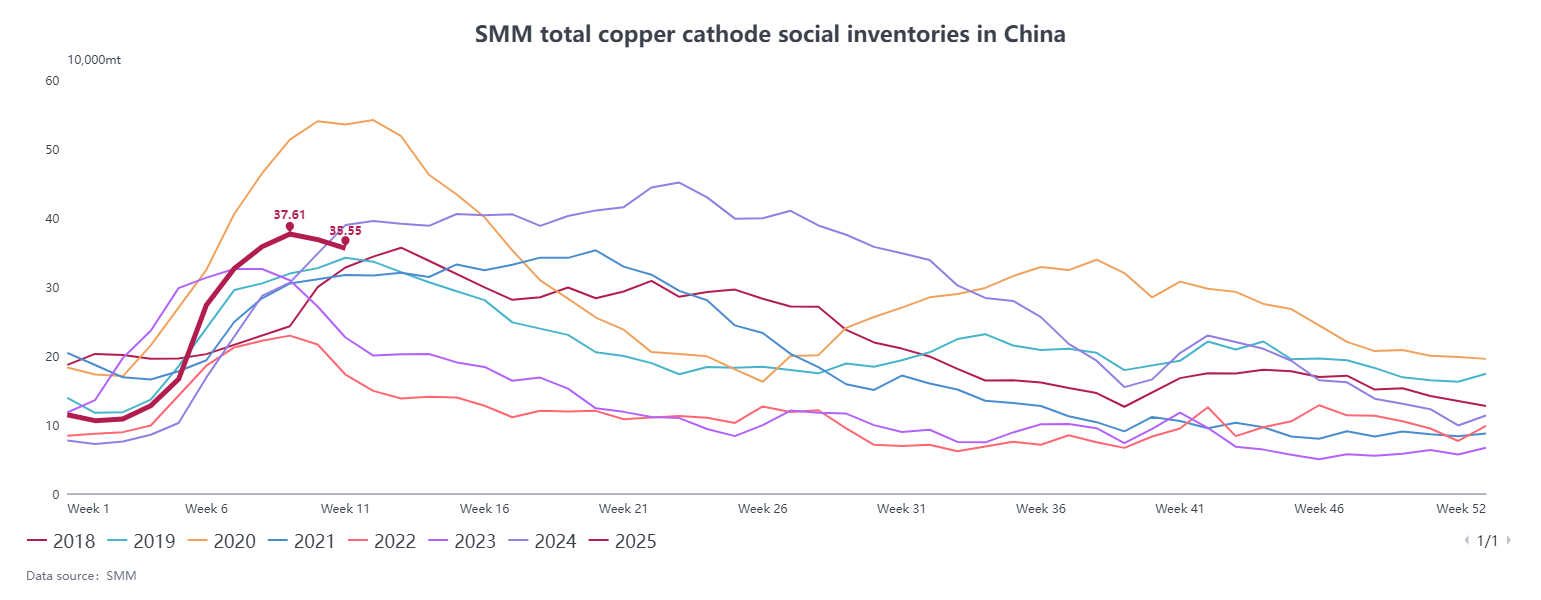
Según los datos de SMM, a partir del 6 de marzo de 2025, los inventarios sociales de cátodos de cobre principales de SMM comenzaron una reducción consecutiva, con una disminución total que supera las 20,000 toneladas en los últimos tres períodos estadísticos. Al 14 de marzo de 2025, los inventarios domésticos de cátodos de cobre totalizaron 345,500 toneladas, una disminución de 33,600 toneladas interanual, lo que indica que el punto de inflexión de la reducción de inventarios en 2025 llegó antes que en 2024.


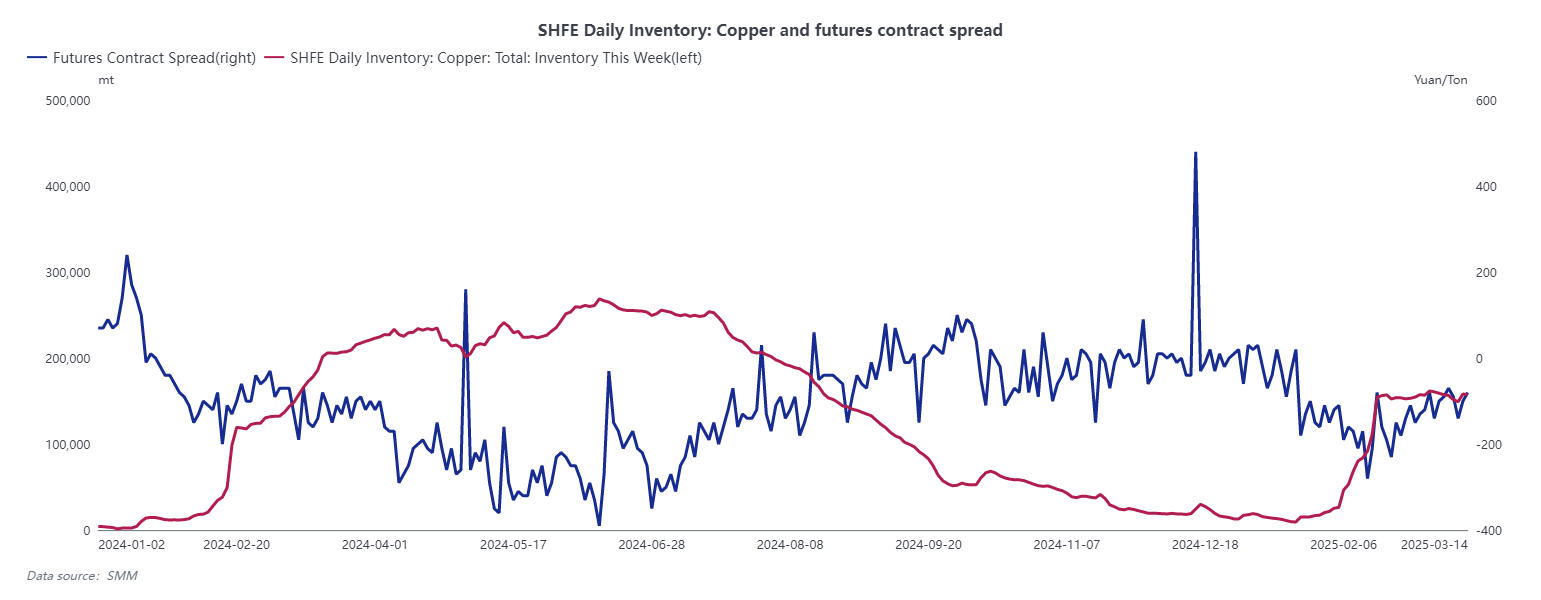
Este viernes, los precios del cobre superaron el umbral de 80,000 yuanes/tonelada. Sin embargo, con el agotamiento de inventarios y el aumento nuevamente del diferencial de precios Contango entre los contratos de cobre SHFE 2503 y 2504, los proveedores continuaron convirtiendo cobre al contado en garantías de futuros, reduciendo la circulación de cobre al contado. Además, a medida que se acerca la entrega, los comerciantes al contado mantuvieron firmes las primas al contado, con los descuentos al contado reduciéndose durante la semana hasta convertirse en ligeras primas.

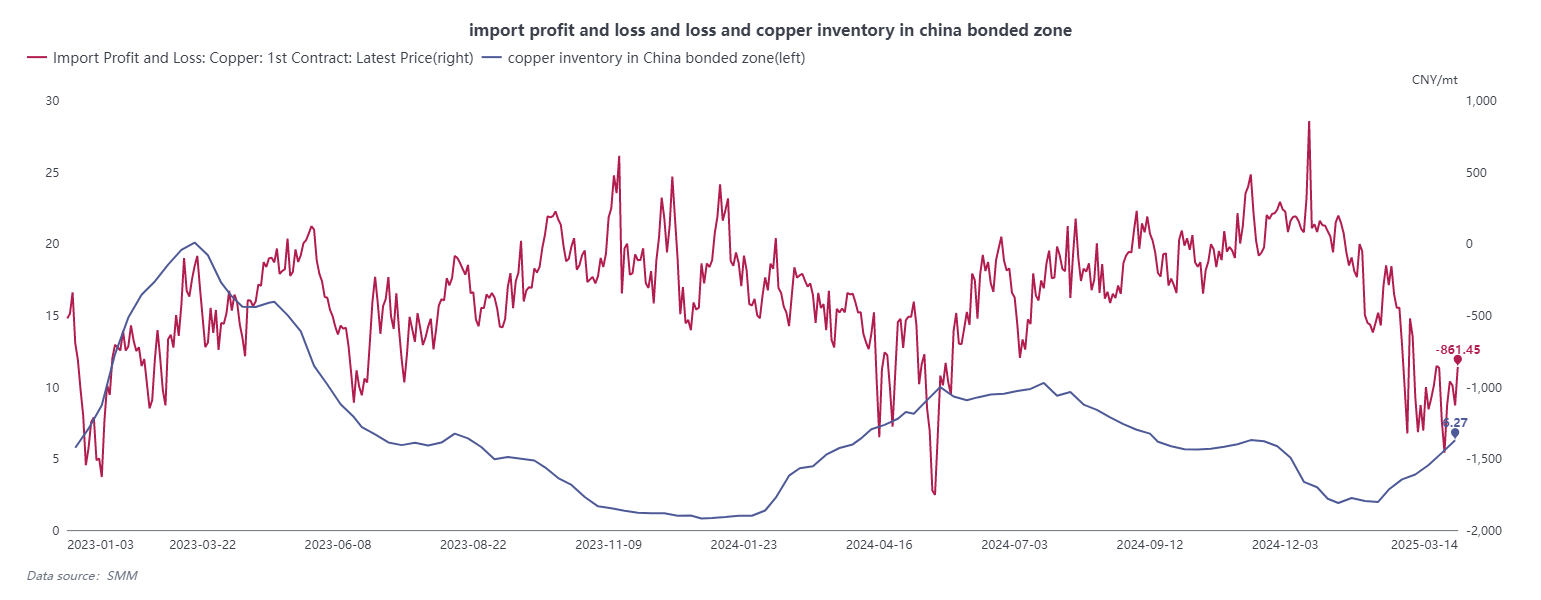
En el lado de la oferta, se abrieron oportunidades de exportación y los flujos comerciales globales cambiaron debido al aumento de los precios del cobre en COMEX. Los inventarios en zonas francas aumentaron, las exportaciones de fundiciones crecieron y las primas del cobre de Yangshan subieron, lo que llevó a una reducción en los suministros comerciales domésticos de cobre importado. Mientras tanto, el mantenimiento de fundiciones redujo la oferta en el este de China, y los ingresos recientes a los almacenes disminuyeron.


En el contexto de los precios del cobre alcanzando los 80,000 yuanes/tonelada, el sentimiento de compra en el sector downstream se vio significativamente reprimido. Las grandes empresas de barras de cobre, a pesar de tener pedidos, mostraron una demanda debilitada de cátodos de cobre, consumiendo principalmente materias primas de bajo costo previamente almacenadas. Las pequeñas y medianas empresas también se centraron en recoger contratos a largo plazo para la adquisición de cátodos de cobre. Esta semana, la tasa operativa semanal (del 7 al 13 de marzo) de las principales empresas domésticas de barras de cátodos de cobre aumentó a 75.14%, un incremento de 2.01 puntos porcentuales mensual, pero 1.36 puntos porcentuales por debajo de lo esperado. Los inventarios de materias primas continuaron disminuyendo, con una caída del 10.50% mensual. Los proveedores de materias primas de cobre secundario vendieron activamente a precios altos, y las empresas de barras de cobre secundario informaron que, tras el repunte de los precios del cobre, la circulación de materias primas de cobre secundario en el mercado fue significativamente mayor que antes. Se espera que las materias primas de cobre secundario complementen parcialmente las materias primas de cátodos de cobre.

En resumen, los precios del cobre reprimieron un aumento significativo en las tasas operativas downstream, con un crecimiento limitado en nuevos pedidos. La reducción de inventarios fue impulsada principalmente por la disminución en la oferta de fundiciones y la reducción de importaciones de cobre. Aunque las empresas de procesamiento downstream también experimentaron una disminución en los inventarios de materias primas, esto se debió principalmente al consumo de inventarios de bajo costo previamente adquiridos, sin una fuerte disposición a continuar con la adquisición a gran escala de cátodos de cobre. Mirando hacia la próxima semana, bajo la presión de los altos precios del cobre, se espera que las empresas downstream se centren en la adquisición justo a tiempo. Sin embargo, la reducción de la oferta sigue siendo un problema persistente, y se anticipa que, tras la entrega del contrato de cobre SHFE 2503, los inventarios sociales continuarán disminuyendo.


Declaración de Fuente de Datos: Excepto la información disponible públicamente, todos los demás datos son procesados por SMM basándose en información pública, comunicación de mercado y confiando en el modelo de base de datos interna de SMM. Son solo para referencia y no constituyen recomendaciones para la toma de decisiones.

Para cualquier consulta o para obtener más información, por favor contacte: lemonzhao@smm.cn
Para más información sobre cómo acceder a nuestros informes de investigación, contacte con:service.en@smm.cn
Noticias relacionadas
KGHM y South32 lanzan una expansión de 725 millones de dólares en Sierra Gorda, aumentando la capacidad de cobre un 26%
hace 9 horas
KGHM y South32 lanzan una expansión de 725 millones de dólares en Sierra Gorda, aumentando la capacidad de cobre un 26%
Leer más
KGHM y South32 lanzan una expansión de 725 millones de dólares en Sierra Gorda, aumentando la capacidad de cobre un 26%
KGHM y South32 han iniciado la construcción de una cuarta línea de molienda en la mina de cobre-molibdeno Sierra Gorda, en la región chilena de Atacama. La ampliación, de 725 millones de dólares, se extenderá por tres años a partir de enero de 2027, con finalización a fines de 2029 y plena producción en el segundo semestre de 2030. La capacidad de procesamiento de mineral aumentará un 26%, de 131.000 a 165.000 toneladas por día. Se proyecta que la producción anual de cobre suba de 165.000 toneladas en 2025 a 195.000 toneladas, con 6.000 toneladas de molibdeno, 58.000 onzas de oro y 1,7 millones de onzas de plata como subproductos. El proyecto crea más de 900 empleos directos y se financia con flujo de caja operativo y deuda. Se espera que los costos operativos unitarios caigan alrededor de un 10%.
hace 9 horas
Emerita amplía la revisión final del PFS de la Faja Ibérica Oeste; se espera su publicación en las próximas semanas
hace 10 horas
Emerita amplía la revisión final del PFS de la Faja Ibérica Oeste; se espera su publicación en las próximas semanas
Leer más
Emerita amplía la revisión final del PFS de la Faja Ibérica Oeste; se espera su publicación en las próximas semanas
Emerita Resources ha proporcionado una actualización sobre el Estudio de Factibilidad Preliminar (PFS, por sus siglas en inglés) de su proyecto polimetálico Iberian Belt West en España, señalando que el estudio está muy avanzado pero sigue bajo revisión técnica final. La compañía indicó que el proceso de revisión se ha ampliado para incluir supervisión técnica y de aseguramiento de calidad adicional antes de su publicación. Como resultado, Emerita espera ahora que el PFS se publique en las próximas semanas, en lugar del plazo indicado anteriormente. Iberian Belt West alberga mineralización de cobre, zinc, plomo, oro y plata y es uno de los principales activos en etapa de desarrollo de Emerita en España. Se espera que el PFS proporcione detalles actualizados sobre el plan minero propuesto, la configuración del procesamiento, los requisitos de capital, los costos operativos y la economía del proyecto. Emerita señaló que el trabajo de revisión adicional tiene como objetivo garantizar la coherencia y la integridad en todas las disciplinas técnicas que contribuyen al estudio antes de su finalización. La compañía no anunció una fecha de publicación específica revisada y no se divulgaron nuevas cifras de producción, capital o económicas en la última actualización. La revisión ampliada retrasa el próximo hito técnico importante para Iberian Belt West, pero la compañía continúa indicando que el PFS está cerca de completarse. Para el mercado del cobre, la importancia del estudio dependerá del perfil de producción y la economía del proyecto que finalmente se divulguen, en particular la contribución del cobre en relación con los demás metales pagables del proyecto. Por lo tanto, la atención seguirá centrada en el momento de la publicación del PFS y en si el estudio final cambia materialmente las perspectivas de desarrollo del proyecto.
hace 10 horas
Cascadia intersecta 75,55 m con 1,19 % de Cu en el proyecto de cobre y oro Carmacks
hace 10 horas
Cascadia intersecta 75,55 m con 1,19 % de Cu en el proyecto de cobre y oro Carmacks
Leer más
Cascadia intersecta 75,55 m con 1,19 % de Cu en el proyecto de cobre y oro Carmacks
Cascadia Minerals ha informado de resultados de perforación adicionales de su programa de exploración 2026 en el proyecto de cobre y oro Carmacks en Yukón, Canadá, con nuevas perforaciones de extensión que amplían la mineralización en la Zona 2000S más allá de los límites del Recurso Mineral existente. El sondeo CD-26-058 arrojó 75,55 metros con leyes de 1,19 % de cobre, 0,97 g/t de oro, 10,4 g/t de plata y 335 ppm de molibdeno, equivalentes a 2,18 % de cobre equivalente. El intervalo incluyó 48,66 metros con leyes de 1,61 % de cobre, 1,39 g/t de oro, 15,1 g/t de plata y 475 ppm de molibdeno, equivalentes a 3,03 % de CuEq. Dentro del mismo sondeo, un intervalo de mayor ley de 14,50 metros arrojó 2,30 % de cobre, 2,68 g/t de oro, 29,5 g/t de plata y 1.015 ppm de molibdeno, equivalentes a 5,08 % de CuEq. Un segundo sondeo, CD-26-059, intersectó 93,99 metros con leyes de 0,96 % de cobre, 0,70 g/t de oro, 4,6 g/t de plata y 919 ppm de molibdeno, equivalentes a 1,94 % de CuEq. Esto incluyó 63,97 metros con 1,26 % de cobre, 0,96 g/t de oro, 6,3 g/t de plata y 1.049 ppm de molibdeno, equivalentes a 2,52 % de CuEq. Cascadia señaló que los últimos resultados continúan expandiendo la mineralización en la Zona 2000S más allá de los límites del Recurso Mineral actual y destacan la naturaleza de mayor ley de la extensión. Los intervalos de perforación reportados representan espesores perforados, con anchos reales estimados en aproximadamente 60–70 %. Los últimos resultados de extensión indican que la mineralización de cobre y oro en la Zona 2000S se extiende más allá de los límites del Recurso Mineral actual de Carmacks. Los amplios intervalos y las zonas internas de mayor ley podrían respaldar una futura expansión del recurso si perforaciones adicionales confirman la continuidad. Sin embargo, las nuevas intersecciones aún no se han incorporado a una Estimación de Recursos Minerales actualizada, por lo que su impacto final en la escala del proyecto y la planificación minera está por determinarse.
hace 10 horas

