Los precios del silicio metálico continúan disminuyendo, difícil romper la caída del mercado [Análisis SMM]

Publicado: Mar 11, 2025 17:03 (GMT+8)
Fuente: SMM
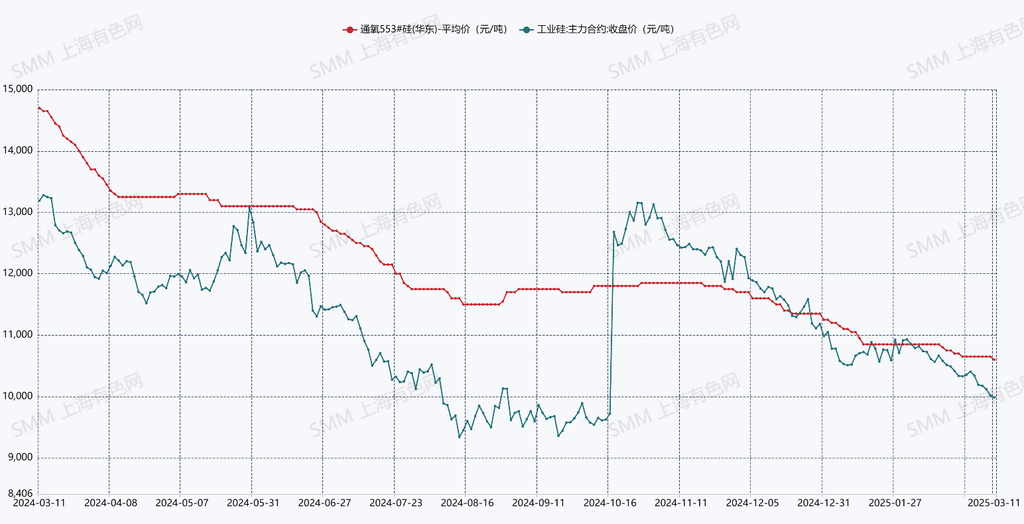
[Resumen del mercado de silicio SMM febrero-marzo: Los precios del silicio metálico continúan cayendo, difícil romper la caída del mercado] Desde febrero hasta principios de marzo, el silicio metálico al contado mantuvo una tendencia débil, con el silicio #553 por encima del estándar en el este de China de SMM bajando 250 yuanes/tonelada, una disminución del 2,3% intermensual. Mientras los precios al contado permanecieron débiles, los precios de los futuros también cayeron a nuevos mínimos tras la implementación de nuevos estándares. El 11 de marzo, el contrato de futuros Si2505 más negociado cayó oficialmente por debajo de 10,000 yuanes/tonelada, cerrando en 9,985 yuanes/tonelada, una caída de 805 yuanes/tonelada o 7,5% intermensual. La fuerte caída en los precios de los futuros de silicio metálico, junto con la entrada de garantías de almacén y suministros no estándar al mercado, aceleró la caída de los precios al contado del silicio metálico, con un sentimiento de mercado pesimista y negativo que resulta difícil de revertir.

Noticias de SMM del 11 de marzo: Desde febrero hasta principios de marzo, el silicio metálico al contado continuó su tendencia débil. El silicio #553 por encima del estándar en el este de China según SMM cayó 250 yuanes/tonelada respecto al mes anterior, una disminución del 2,3%. Mientras los precios al contado permanecieron débiles, los precios de futuros también cayeron a nuevos mínimos tras la implementación del nuevo estándar. El 11 de marzo, el contrato de futuros Si2505 más negociado cayó oficialmente por debajo de los 10,000 yuanes/tonelada, cerrando en 9,985 yuanes/tonelada, una caída de 805 yuanes/tonelada respecto al mes anterior, una disminución del 7,5%. La fuerte caída en los precios de futuros de silicio metálico, junto con la afluencia de garantías de almacén y cargamentos no estándar al mercado, aceleró la caída de los precios al contado de silicio metálico, con un sentimiento de mercado que sigue siendo pesimista y difícil de revertir.

Suministro: Según datos de SMM, la producción de silicio metálico en febrero de 2025 fue de 289,500 toneladas, una disminución de 14,500 toneladas respecto al mes anterior, una caída del 4,8%. Basado en la producción promedio diaria, la producción diaria promedio de febrero fue mayor que la de enero. Por provincia, las empresas de silicio en Xinjiang, Mongolia Interior y Gansu mostraron tasas de operación relativamente altas, con el suministro combinado de estas tres regiones representando más del 80%, mientras que Sichuan y Yunnan representaron menos del 6%. En marzo, con la liberación de producción de hornos de silicio recién reanudados y la esperada reanudación de producción por parte de algunas empresas de silicio, junto con un aumento en los días de producción, se espera que la producción de silicio metálico en marzo aumente significativamente, alcanzando más de 340,000 toneladas.
Demanda: Los datos de SMM muestran que la tasa de operación de la industria de polisilicio fluctuó ligeramente de febrero a marzo. La producción de polisilicio en febrero fue de 90,100 toneladas, y se espera que la producción de marzo alcance las 94,600 toneladas. Para abril-mayo, la producción mensual de polisilicio podría aumentar a 110,000 toneladas. Las empresas de silicona experimentaron una disminución significativa en las tasas de operación en febrero, con una producción de DMC de silicona de 199,500 toneladas, una caída del 9,6% respecto al mes anterior. Se espera que las tasas de operación en marzo se mantengan relativamente estables. La disminución en la producción fue impulsada por el mantenimiento proactivo de algunas capacidades de monómeros de silicona, reduciendo la demanda de silicio metálico. Para la silicona, la disminución en la producción de DMC, combinada con el reabastecimiento durante la "mini temporada alta" aguas abajo, impulsó los precios de los productos de silicona al alza, mejorando significativamente la rentabilidad de la industria de silicona. La tasa de operación de la industria de aleación aluminio-silicio volvió gradualmente a niveles normales de febrero a marzo.

Factores alcistas: Mejora en la rentabilidad de las empresas de silicona

Factores bajistas: Aumento del suministro por capacidades reanudadas de productores de silicio metálico del norte, nuevas capacidades existentes pendientes de puesta en marcha, dificultades en la reducción de inventarios y tendencias de precios débiles para el carbón de silicio como materia prima

Punto de vista de SMM: Basado en cálculos de balance de oferta y demanda, la industria experimentó una ligera reducción de inventarios en enero-febrero. Sin embargo, con el aumento en la capacidad operativa y el significativo crecimiento de la producción en el lado de la oferta en marzo, junto con un crecimiento mínimo de la demanda, se espera que el balance vuelva a un excedente en marzo. Las empresas de polisilicio tienen capacidades de apoyo de silicio metálico relativamente grandes, con empresas de silicio a gran escala (capacidad anual de 100,000 toneladas o más) representando una mayor proporción del suministro y ofreciendo mayor estabilidad de suministro en comparación con las pequeñas y medianas empresas. La perspectiva fundamental para el silicio metálico sigue siendo de fuerte oferta y débil demanda. Incluso si algunas pequeñas y medianas empresas implementan recortes de producción, será difícil cambiar la situación actual de oferta y demanda. Se espera que los precios al contado de silicio metálico permanezcan en niveles bajos a corto plazo.


Para obtener información de mercado más detallada y actualizaciones, o si tiene otras consultas, llame al 021-51666820.



Declaración de Fuente de Datos: Excepto la información disponible públicamente, todos los demás datos son procesados por SMM basándose en información pública, comunicación de mercado y confiando en el modelo de base de datos interna de SMM. Son solo para referencia y no constituyen recomendaciones para la toma de decisiones.

Para cualquier consulta o para obtener más información, por favor contacte: lemonzhao@smm.cn
Para más información sobre cómo acceder a nuestros informes de investigación, contacte con:service.en@smm.cn
Noticias relacionadas
[India amplía el apoyo contra riesgos de exportación mientras Emiratos Árabes Unidos sigue siendo un mercado clave para el acero]
hace 7 minutos
[India amplía el apoyo contra riesgos de exportación mientras Emiratos Árabes Unidos sigue siendo un mercado clave para el acero]
Leer más
[India amplía el apoyo contra riesgos de exportación mientras Emiratos Árabes Unidos sigue siendo un mercado clave para el acero]
[India amplía el apoyo contra riesgos de exportación mientras Emiratos Árabes Unidos sigue siendo un mercado clave para el acero]
India ha ampliado el apoyo mejorado del seguro de crédito a la exportación para los envíos a Asia Occidental hasta el 31 de marzo de 2027, lo que proporciona una protección continua contra riesgos para los exportadores, ya que los EAU siguen siendo uno de los mayores mercados de exportación de acero acabado del país. La Dirección General de Comercio Exterior amplió el plazo de elegibilidad en el marco del Componente II de la Intervención de Resiliencia y Logística para la Facilitación de las Exportaciones (RELIEF), citando las continuas perturbaciones geopolíticas y su impacto en la logística marítima en todo el Golfo y las regiones adyacentes. La ampliación es relevante para el comercio de acero de la India con la región. Los datos del Ministerio del Acero procedentes del Comité Conjunto de Plantas muestran que la India exportó 2,986 millones de toneladas de acero acabado durante abril-agosto de 2026, un 34,1% más interanual. Los EAU recibieron 389.200 toneladas, lo que representa el 13,0% del total de las exportaciones de acero acabado de la India y lo sitúa como el segundo mayor destino de exportación del país después de Vietnam. La importancia de los EAU fue aún mayor a principios del ejercicio fiscal. Fue el mayor destino de exportación de acero acabado de la India durante abril-junio, con 249.000 toneladas recibidas, es decir, el 15,6% del total de las exportaciones. Los envíos acumulados a los EAU aumentaron a 339.600 toneladas durante abril-julio antes de alcanzar las 389.200 toneladas a finales de agosto. RELIEF cubre las expediciones destinadas a mercados especificados de Asia Occidental o transbordadas a través de ellos, incluidos los EAU, Arabia Saudí, Kuwait, Qatar, Omán y Bahréin, entre otros. En el marco del Componente II, los exportadores elegibles que obtengan cobertura de ECGC pueden recibir una cobertura de riesgo de hasta el 95%, mientras que se evita que las primas aumenten más allá de los niveles anteriores a la perturbación durante el período elegible. El gobierno afirmó que la intervención responde a la extraordinaria escalada de los fletes, al aumento de las primas de seguros y a los riesgos de exportación relacionados con la guerra causados por las perturbaciones en el Golfo y en el corredor marítimo más amplio de Asia Occidental. Para el sector del acero, la medida puede ayudar a limitar los riesgos de pago y de seguro para los envíos elegibles a una región que se ha convertido en una importante salida para el acero acabado indio. Sin embargo, el apoyo no debe interpretarse como aplicable a todas las exportaciones de acero de la India a Asia Occidental. El Componente II cubre específicamente la carga de contenedor completo y la carga de menos de un contenedor, junto con los contenedores frigoríficos, lo que significa que su aplicabilidad directa es más fuerte para los envíos de acero contenerizado elegibles que para las cargas convencionales a granel o de carga fraccionada.
hace 7 minutos
[SMM Noticias del carbón] Coal India aumenta los suministros de carbón de septiembre un 12,5 % interanual
hace 8 minutos
[SMM Noticias del carbón] Coal India aumenta los suministros de carbón de septiembre un 12,5 % interanual
Leer más
[SMM Noticias del carbón] Coal India aumenta los suministros de carbón de septiembre un 12,5 % interanual
[SMM Noticias del carbón] Coal India aumenta los suministros de carbón de septiembre un 12,5 % interanual
Coal India Limited (CIL) aumentó el suministro de carbón un 12,5% interanual hasta 61,20 millones de toneladas en septiembre del ejercicio 2026-27, según un comunicado de prensa de la empresa. El suministro de carbón al sector eléctrico subió un 10,63% interanual hasta 48,90 millones de toneladas, mientras que la producción de carbón aumentó un 9,18% hasta 53,50 millones de toneladas. En el segundo trimestre, el suministro de carbón de CIL subió un 12,04% interanual hasta 186,04 millones de toneladas, incluidos 148,20 millones de toneladas suministradas al sector eléctrico.
hace 8 minutos
[SMM Noticias del Carbón] IRESS propone una cuota DMO de carbón separada para el sector eléctrico a partir de 2027
hace 10 minutos
[SMM Noticias del Carbón] IRESS propone una cuota DMO de carbón separada para el sector eléctrico a partir de 2027
Leer más
[SMM Noticias del Carbón] IRESS propone una cuota DMO de carbón separada para el sector eléctrico a partir de 2027
[SMM Noticias del Carbón] IRESS propone una cuota DMO de carbón separada para el sector eléctrico a partir de 2027
Indonesia Resources Studies (IRESS) ha propuesto separar la obligación de mercado interno (DMO) de carbón para el sector eléctrico de otras demandas internas a partir de 2027, excluyendo del cálculo de la DMO el carbón suministrado a fundiciones privadas. IRESS señaló que alrededor de 70 millones de toneladas del objetivo de DMO de 239 millones de toneladas en 2025 se destinaron a fundiciones. El grupo propuso establecer una cuota de DMO eléctrica separada para cada productor de carbón en el marco del RKAB 2027, con cumplimiento basado en las entregas reales a las centrales eléctricas.
hace 10 minutos