Another Chinese steel mills made its way to overseas. For Chinese companies looking to invest overseas, what are critical factors to watch for?

Publicado: Oct 24, 2023 13:52 (GMT+8)
Fuente: SMM
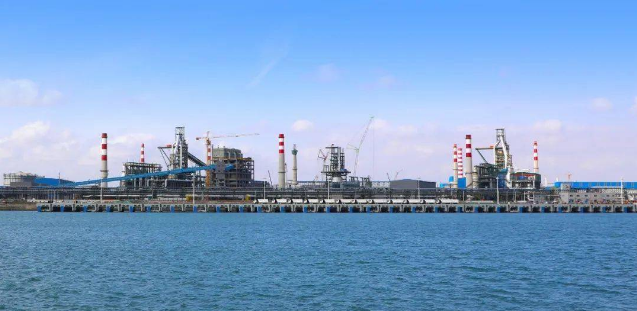
On October 9, Eastern Steel Sdn Bhd’s No. 2 blast furnace (1,380m³ capacity) , the largest BF in Malaysia, was officially put into operation, with an annual molten iron output of 1.7 million mt.

On October 9, Eastern Steel Sdn Bhd’s No. 2 blast furnace (1,380m³ capacity) , the largest BF in Malaysia, was officially put into operation, with an annual molten iron output of 1.7 million mt. At this point, the second phase project of the company was completely put into production, materializing Jianlong Group's plan to relocate capacity to Malaysia-based HRC market, thereby boosting steel demand throughout Southeast Asia. Meanwhile, it will also help transformation and upgrading of steel industry in the region where high-end steel products were insufficient.

lIn addition, some capacity of Alliance Steel (M) Sdn. Bhd came on-stream in Malaysia. Moreover, Hebei Wen'an Steel's investment in the region is about to be launched.

Investment cases and progress of Chinese steel mills in Malaysia
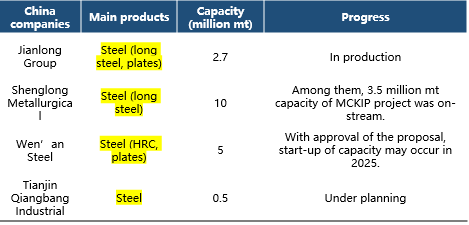
There was growing list of overseas investments by Chinese steel mills in recent years. Driven by the “One Belt, One Road” initiative, Chinese companies preferred Malaysia, rather than other countries. And why was that?

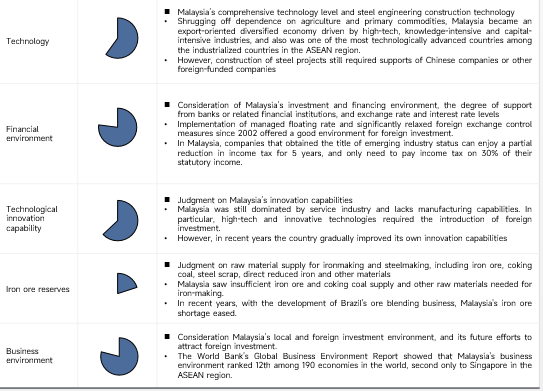
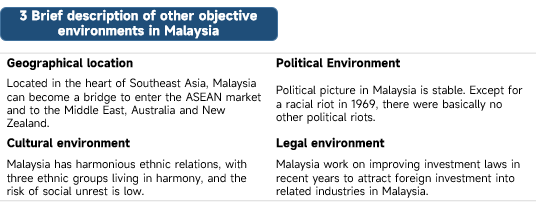
First of all, multiple indicators showed that investment environment of Malaysia’s steel industry was highly attractive.

Overview of Malaysian Steel Industry Investment Environment Assessment
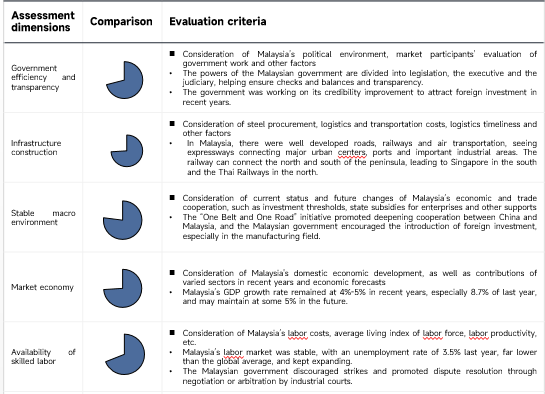
Overall, Malaysia boasts a stable political situation, complete financial market, outstanding geographical transportation advantages, and an international trade foundation, which provide opportunities to attract foreign investments.

However, It’s crucial for foreign investors to have knowledge of Malaysia’s supply and demand status of the steel industry chain.
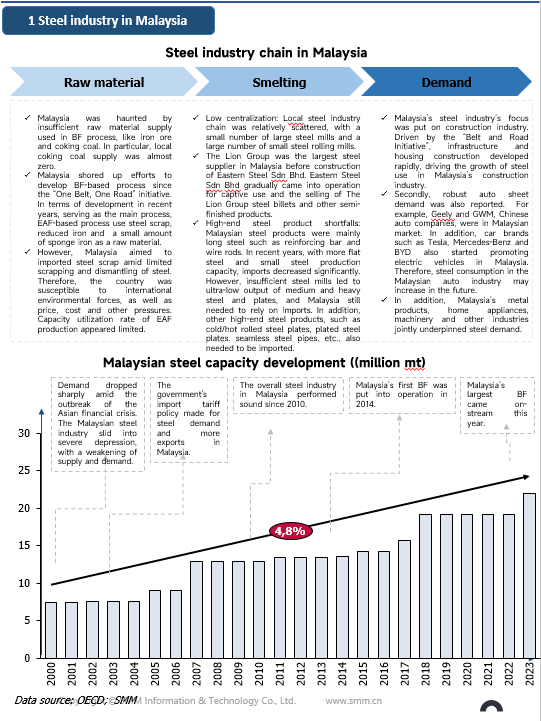
Major steel mills in Malaysia
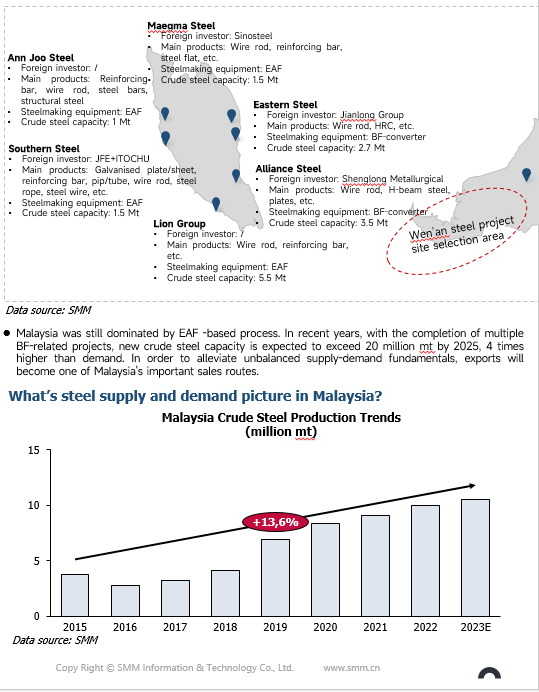
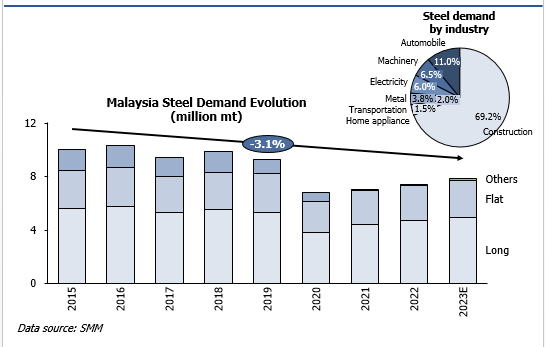
Malaysia's steel demand remained at around 7.4 million mt in 2022, and the downstream steel buyers were still heavy industries such as construction, auto, and machinery. Malaysia's annual consumption is expected to reach 15 million mt by 2025.

Malaysia mainly supplied long steel. Malaysia exported 5.3 million ton of long steel in 2022, lower than last year, but was still higher than ordinary steel capacity. In fact, steel market saw shrinking imports and a significant rise in exports since 2018 in Malaysia. Capacity gradually increased, while demand was far lower than output. Therefore, Malaysia became a "net exporter" of steel, which was a major reason for attracting foreign steel mills to invest. In the future, based on Malaysia, the steel sales market will not only expand its business in Malaysia, but will also in Southeast Asia and even the world.

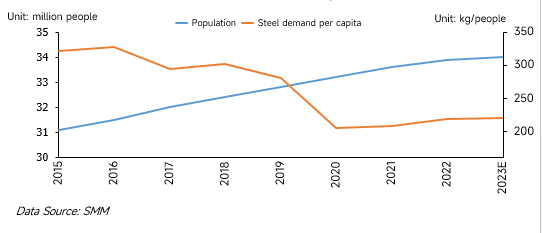
In addition to export opportunities, is there still room for improvement in steel demand in Malaysia?

Malaysia’s population and per capita crude steel demand development
Comparison of per capita apparent consumption of finished steel in 2022 (kg/person)
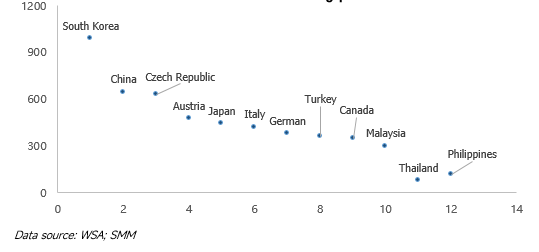
Compared with other countries in Southeast Asia such as the Philippines and Thailand, Malaysia's per capita steel consumption was above the average, but still lagged far behind developed countries and China. With downstream steel consumption and introduction of foreign investment in manufacturing industry, there will still be big room for steel demand to perk up.
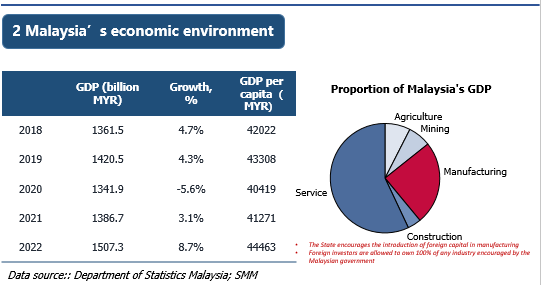
Malaysia's GDP grew by 8.7% YoY in 2022, reaching the highest economic growth rate since 2000. The hike was largely pinned on strong growth in local demand and exports, triggered by the smooth end of the pandemic last year.

Malaysia supported foreign investment, especially in manufacturing and high-tech industries. To balance regional development, the government encouraged investment in the emerging Iskandar Special Zone, the Northern Economic Corridor, the East Coast Economic Corridor, the Sabah Economic Corridor and the Sarawak Renewable Energy Corridor.

The Malaysian government's "Industry4WRD" proposed the goal of building Malaysia into a strategic partner for smart manufacturing, a high-tech industry investment destination, and a provider of high-tech solutions in the Asia-Pacific region by 2025.

The government made active efforts to reduce debt to safeguard national sovereignty and attract more foreign investment, thereby achieving stable GDP growth.

According to rational predictions of different institutions such as the Malaysian government, IMF and Bank Negara Malaysia, Malaysia’s GDP growth rate this year will still be able to stand at 4%-5%.
Tapping knowledge of global steel industry chain and regional markets, SMM can provide customers in the ferrous metal industry chain with a series of customized consulting services such as market research, cost research, due diligence, market entry strategy, and business transformation.

SMM ferrous metal-related consulting overseas research case display

Research on Indonesian steel market and import opportunities
Main considerations and evaluations for manufacturing companies investing in and building factories in India
Research on market screening of steel billets launched by a global trading company in Southeast Asia
For more details, please contact:

Sun Jing

Project Manager

SMM Information & Technology Co., Ltd.

Mobile/WhatsApp: +86 15000619785

E-mail: sunjing@smm.cn | Web: www.smm.cn

9th FL in South Section, Building 9, Lujiazui Software Park, No. 20, Lane 91, E'Shan Road, Pudong New Area, Shanghai, 200127, China.
Declaración de Fuente de Datos: Excepto la información disponible públicamente, todos los demás datos son procesados por SMM basándose en información pública, comunicación de mercado y confiando en el modelo de base de datos interna de SMM. Son solo para referencia y no constituyen recomendaciones para la toma de decisiones.

Para cualquier consulta o para obtener más información, por favor contacte: lemonzhao@smm.cn
Para más información sobre cómo acceder a nuestros informes de investigación, contacte con:service.en@smm.cn
Noticias relacionadas
[SMM Acero] HRC europeo: los precios del norte se estabilizan con ligeras subidas mientras el agotamiento de los cupos agudiza las preocupaciones por la liquidación del primer trimestre
hace 17 minutos
[SMM Acero] HRC europeo: los precios del norte se estabilizan con ligeras subidas mientras el agotamiento de los cupos agudiza las preocupaciones por la liquidación del primer trimestre
Leer más
[SMM Acero] HRC europeo: los precios del norte se estabilizan con ligeras subidas mientras el agotamiento de los cupos agudiza las preocupaciones por la liquidación del primer trimestre
[SMM Acero] HRC europeo: los precios del norte se estabilizan con ligeras subidas mientras el agotamiento de los cupos agudiza las preocupaciones por la liquidación del primer trimestre
[Europa] Las acerías europeas intentan elevar los precios de oferta para los programas de producción de diciembre. Aunque la demanda subyacente sigue siendo débil, la preocupación por la menor disponibilidad de importaciones y las interrupciones operativas internas está ganando protagonismo. En cuanto a los precios, el de la bobina laminada en caliente en el noroeste de Europa subió ligeramente hasta 729 EUR/tonelada EXW (~819 USD/tonelada), mientras que el precio interno italiano se suavizó hasta 735 EUR/tonelada EXW (~826 USD/tonelada). Un centro de servicios del norte de Europa señaló que las partidas a bajo precio aseguradas anteriormente ya no se pueden conseguir, y que las nuevas ofertas de las acerías suben a 740–760 EUR/tonelada DDP (~831–854 USD/tonelada). En el sur de Europa, las principales acerías fijaron en general ofertas entregadas en 740 EUR/tonelada DDP, aunque los productores admitieron con franqueza que sus perspectivas sobre la evolución posterior del mercado siguen sin ser optimistas. En el frente de las importaciones y los contingentes, mientras se siguen calculando los derechos antidumping provisionales sobre la bobina laminada en caliente turca, que se prevén elevados, los compradores europeos están retirando de forma generalizada las declaraciones de despacho de aduana del material turco para evitar riesgos arancelarios. Los datos de seguimiento de contingentes revelaron que Turquía agotó hoy su contingente específico por país, perdiendo así el acceso a la reserva restante del contingente del Acuerdo de Libre Comercio; India ha despachado 103.000 toneladas, quedando aproximadamente 46.000 toneladas. Dado el aplazamiento de volúmenes considerables de envíos en tránsito, el mercado prevé ampliamente que este arrastre congestionará gravemente y agotará la capacidad de los contingentes de importación en el primer trimestre del próximo año.
hace 17 minutos
[SMM Steel] Presión sobre el acero turco: la débil demanda lastra los productos largos mientras los riesgos en el mar Negro sacuden el suministro de semielaborados
hace 18 minutos
[SMM Steel] Presión sobre el acero turco: la débil demanda lastra los productos largos mientras los riesgos en el mar Negro sacuden el suministro de semielaborados
Leer más
[SMM Steel] Presión sobre el acero turco: la débil demanda lastra los productos largos mientras los riesgos en el mar Negro sacuden el suministro de semielaborados
[SMM Steel] Presión sobre el acero turco: la débil demanda lastra los productos largos mientras los riesgos en el mar Negro sacuden el suministro de semielaborados
[Turquía] Los precios domésticos de la barra de refuerzo turca permanecieron en un canal descendente, con los niveles de referencia en fábrica manteniéndose temporalmente en 615 USD/tonelada EXW (sin IVA). A nivel regional, los comerciantes de Iskenderun redujeron las ofertas a 610 USD/tonelada EXW, mientras que las acerías de Mármara siguieron la misma tendencia recortando los precios entre 5 y 10 USD/tonelada hasta 630–640 USD/tonelada EXW. Sin embargo, las contraofertas de los compradores siguen siendo excepcionalmente bajas, y los comerciantes señalan que los niveles mínimos de compra al contado han retrocedido a 600 USD/tonelada. En el frente macroeconómico, las repercusiones financieras tras la liquidación de más de 100 fondos de inversión en septiembre continúan propagándose, endureciendo aún más la liquidez del mercado y debilitando la confianza empresarial. En el sector de semiproductos, la palanquilla doméstica turca se mantuvo en 570 USD/tonelada EXW en medio de un persistente estancamiento de oferta débil y demanda lenta. En cuanto a las importaciones, debido al cierre por festivos en China y a los obstáculos logísticos en el mar Negro, la palanquilla importada por Turquía se consolidó en 520 USD/tonelada CFR. Los proveedores rusos señalaron que el transbordo en los puertos bálticos sigue limitado porque la capacidad ferroviaria prioriza las exportaciones de grano, aunque varios buques graneleros cargados con productos siderúrgicos han llegado recientemente a puertos turcos. De manera crucial, la seguridad marítima en el mar Negro se ha deteriorado drásticamente; tras el hundimiento del buque del 5 de octubre, dos graneleros fueron atacados dentro de la zona económica exclusiva de Bulgaria el 6 de octubre. Se espera que este repunte de la tensión geopolítica infle las primas de riesgo del flete regional, amenazando con graves perturbaciones en las rutas marítimas del comercio de acero de Turquía.
hace 18 minutos
【Flash | Informe técnico de Adanac describe suministro primario de molibdeno de larga vida】
hace 4 horas
【Flash | Informe técnico de Adanac describe suministro primario de molibdeno de larga vida】
Leer más
【Flash | Informe técnico de Adanac describe suministro primario de molibdeno de larga vida】
EraNova Metals presentó un informe técnico PEA conforme a la norma NI 43-101 para su proyecto de molibdeno Adanac, de su entera propiedad, en Canadá. El informe confirma los resultados del 6 de agosto sin diferencias significativas. La operación propuesta de 30.000 toneladas diarias tiene una vida útil de 24 años y prevé una producción media anual de molibdeno de 11,4 millones de libras (unas 5.171 toneladas), con 270,1 millones de libras (unas 122.515 toneladas) de molibdeno pagadero a lo largo de la vida de la mina. El capital inicial se estima en 953,3 millones de dólares canadienses. EraNova planea iniciar un estudio de viabilidad y avanzar en la evaluación ambiental y los permisos. La PEA sigue siendo preliminar, sin decisión final de inversión ni calendario de producción.
hace 4 horas