Key Takeaway from SMM 2023 Indonesia Nickel and Cobalt Industry Chain Conference: Global Nickel and Stainless Steel Market Outlook 2023-2027 and Indonesia’s Critical Role in Attracting Chinese Investment

Publicado: Jun 01, 2023 13:42 (GMT+8)
Fuente: SMM
SHANGHAI, Jun 1 (SMM) – At the opening of the SMM 2023 Indonesia International Nickel and Cobalt Industry Chain Conference on May 30, SMM is honoured to have invited Luhut, Minister of the Coordinating Ministry of Maritime Affairs and Investment Republic Indonesia and several other important Indonesian government officials.
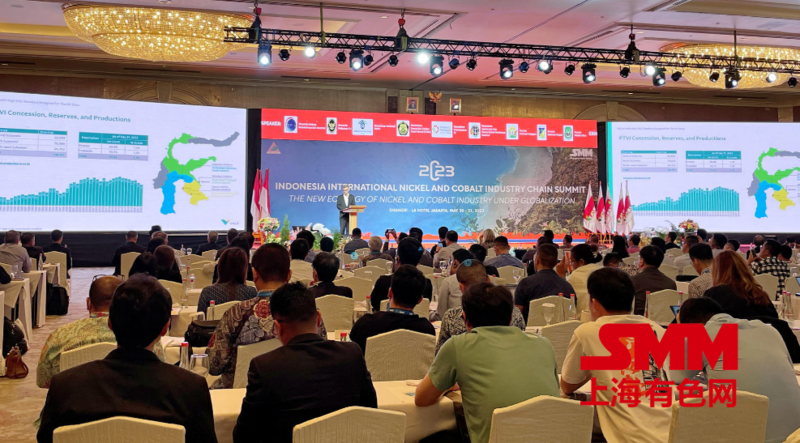
SHANGHAI, Jun 1 (SMM) – At the opening of the SMM 2023 Indonesia International Nickel and Cobalt Industry Chain Conference on May 30, SMM is honoured to have invited Luhut, Minister of the Coordinating Ministry of Maritime Affairs and Investment Republic Indonesia and several other important Indonesian government officials.


At the meeting, Bai Fan, senior director of SMM Consulting & Research, said that nickel used in power batteries will grow rapidly in the next five years and become the most important force driving of nickel consumption in batteries. The Indonesian stainless steel industry has developed rapidly due to cost and resource advantages, and still has great growth potential. It is estimated that by 2027, the global refined nickel production will reach 1.01 million mt in metal content, and the production growth will mainly come from China's new electrodeposition nickel projects. In order to seek better development, Chinese enterprises are looking for opportunities to "go global". From the perspective of resources, quality, and environmental protection, it is more advantageous to invest in the stainless steel industry in Indonesia.


Background introduction

In the next five years, stainless steel and new energy batteries will remain the main downstream sectors of global nickel consumption, but the historical growth rate will not be sustainable

As an important raw material in batteries, nickel is widely used in electric vehicles, energy storage batteries and other fields. Due to the rapid development of new energy industry, the demand potential for nickel in the battery field is huge. With the increase in the number of power batteries and nickel content of a single power battery, the nickel used in power batteries will grow rapidly in the next five years and become the most important force driving of nickel consumption in batteries.

Indonesian stainless steel industry develops rapidly due to cost and resource advantages

As the region with the highest stainless steel production in the world, mainland China produced 32.39 million mt of stainless steel in 2022. Indonesia's stainless steel industry has developed rapidly due to cost and resource advantages, and still has great development potential in the future.

There are differences in the structure of nickel used in the global #300 stainless steel industry

There are differences in the structure of nickel used in the global #300 stainless steel industry. The proportion of scrap used in #300 stainless steel industry in developed countries is bigger than that in China as the former has more mature recycling system and end-use products reach end-of-life at an earlier date.

Stainless steel raw materials

It is estimated that by 2027 the global refined nickel production will reach 1.01 million mt in metal content

It is predicted that the global refined nickel capacity and production will show positive growth. It is estimated that by 2027, the global refined nickel production will reach 1.01 million million mt in metal content, and the production growth will mainly come from China's new electrodeposition nickel projects.

According to SMM analysis, due to the impact of the Covid pandemic, the output of some overseas companies declined in 2020-2021.

The growth of refined nickel production from 2022 to 2027 will be mainly contributed by China and Indonesia, and the new capacity will basically be electrodeposition nickel. Because China is the main consumer of refined nickel and has a high degree of dependence on imports, China will beef up domestic production to reduce its dependence on imports, making China a major contributor to refined nickel production growth.

It is expected that 2023-2024 will see concentrated release of new electrodeposition nickel capacity

The persistent inversion of the price difference between nickel sulphate and refined nickel has stimulated the expansion of electrodeposition nickel capacity in the past two years, boosting the proportion of electrodeposition nickel in the world's total refined nickel capacity, with China being a major contributor. It is expected that 2023-2024 will see concentrated release of new electrodeposition nickel capacity.

Since the extreme event in nickel market last year, the spot prices of pure nickel have fluctuated at a high level for a long period of time. This drove a large number of domestic nickel salt enterprises to resume production of refined nickel since mid-June 2022. At the same time, driven by high profits, many domestic and overseas companies have started to build new electrodeposition nickel production lines from 2022.

New electrodeposition nickel capacity is forecast to account for 23% of China's total pure nickel capacity in 2023. New electrodeposition nickel capacity will continue to expand in 2024 and may account for 28% of China's total pure nickel capacity under conservative estimates. In addition, there are also new refined nickel projects overseas in 2023, but unlike domestic production lines, they are featured by large capacity in a single project and smaller number of enterprises. It is estimated that new electrodeposition nickel capacity will account for 9% of the global total pure nickel capacity in 2023, and the share is estimated to climb to 10% by 2024, mainly driven by China.

As falling nickel prices in February-March 2023 eroded the profit margins of electrodeposition nickel produced with MHP or nickel sulphate, some electrodeposition nickel producers delayed the commissioning of new production lines. However, it is worth noting that the profit margins of electrodeposition nickel produced with MHP or nickel sulphate are constantly changing. As such, once profit margins are restored, new electrodeposition nickel capacity that has been delayed will be put into operation.

Rapidly expanding NPI production in the next five years threatens to erode the market share of FeNi in downstream applications

Before 2020, NPI capacity was transferring from China to Indonesia, thus China's market share gradually shrank. From 2020 to 2024, Indonesia's NPI capacity showed explosive expansion, causing NPI capacity to shift into a surplus from 2022, while FeNi supply was relatively stable. The downstream sectors of FeNi are mainly stainless steel, alloy and foundry. FeNi will squeeze the market share of pure nickel in stainless steel and will then be eroded by NPI.

In 2022, 300-series dominated stainless steel output, led by#304 stainless steel

Enlightenment on Indonesian investment

Enlightenment on investment in stainless steel industry in Indonesia

(1) Why invest overseas?

Resources: According to SMM statistics, China's nickel sulphide ore output was about 80,000 mt in metal content in 2021, and the total nickel ore import was about 430,000 mt in metal content. Imports of laterite nickel ore were 340,000 mt in metal content and imports of nickel sulphide ore were 90,000 mt in metal content, reflecting heavy reliance on imports. For laterite nickel ore, China not only has small reserves and low grade, but also has high mining costs, which makes China uncompetitive in laterite nickel ore mining. Laterite nickel ore is the main raw material of NPI, while the latter is an important raw material in stainless steel production. As a major stainless steel producer, China needs to import a large amount of laterite nickel ore every year to develop its stainless steel industry. With the implementation of Indonesia’s nickel ore export ban, some Chinese mining companies and smelters began to make plans for building smelting and refining projects overseas.

Cost: NPI is the main raw material for stainless steel production. Compared with Indonesian companies, Chinese companies have obvious disadvantages in NPI production costs. Chinese companies import nickel ore mainly from the Philippines, whose nickel ore is of lower grade and more expensive than Indonesian ore. As a result, the raw material costs of Chinese NPI enterprises are higher than their competitors in Indonesia. As the NPI market is expected to maintain an oversupply in the future, the competitiveness of small stainless steel enterprises with high costs in China will be further weakened. In order to seek better development, Chinese enterprises are looking for opportunities to "go global".

(2) Why invest in Indonesia?
Resources: In terms of reserves, Indonesia is one of the countries with the richest mineral resources in the world, and its nickel ore resources rank first in the world. In 2021, nickel ore reserves in Indonesia were 25.4 million mt in metal content. The Philippines' nickel ore reserves in 2021 were merely 4.04 million mt in metal content, which is only 1/6 of that in Indonesia.

Ore grade: Indonesia is rich in high-grade nickel ore resources, and the grade of laterite nickel ore is significantly higher than that of the Philippines. The grade of nickel ore in the Philippines is mostly between 0.8% and 1.4%.

Other aspects: Indonesia is an important country of the "21st Century Maritime Silk Road" under China's "Belt and Road" initiative. Before 2010, Chinese mining companies began to go to Indonesia to carry out exploration of lateritic nickel ore and mining investment.

Environmental protection: Indonesia's environmental protection policy is less stringent, which is more suitable for enterprises to build factories locally. The strict environmental protection policy in the Philippines leads to high environmental protection expenses in the production process of enterprises.

For more about this conference, please click: 2023 INDONESIA NICKEL AND COBALT INDUSTRY CHAIN CONFERENCE



Declaración de Fuente de Datos: Excepto la información disponible públicamente, todos los demás datos son procesados por SMM basándose en información pública, comunicación de mercado y confiando en el modelo de base de datos interna de SMM. Son solo para referencia y no constituyen recomendaciones para la toma de decisiones.

Para cualquier consulta o para obtener más información, por favor contacte: lemonzhao@smm.cn
Para más información sobre cómo acceder a nuestros informes de investigación, contacte con:service.en@smm.cn
Noticias relacionadas
Recuperación de precios con materias primas débiles; los beneficios de las acerías de acero inoxidable se recuperan marginalmente [Análisis de SMM]
hace 7 horas
Recuperación de precios con materias primas débiles; los beneficios de las acerías de acero inoxidable se recuperan marginalmente [Análisis de SMM]
Leer más
Recuperación de precios con materias primas débiles; los beneficios de las acerías de acero inoxidable se recuperan marginalmente [Análisis de SMM]
[Análisis de SMM] Los precios se recuperan mientras las materias primas siguen débiles, los márgenes de las acerías de acero inoxidable repuntan marginalmente Esta semana, los mercados de futuros y al contado del acero inoxidable mostraron un patrón divergente, con los productos terminados recuperándose ligeramente mientras las materias primas se debilitaban en general. Las acerías lograron una recuperación marginal de sus márgenes presionando a la baja los precios de las materias primas. Sobre la base del cálculo del laminado en frío 304, las estructuras de márgenes de las acerías divergieron: los márgenes calculados con los precios actuales de las materias primas se recuperaron hasta el 1,24 %, volviéndose positivos, pero los márgenes calculados con materias primas en inventario se mantuvieron en -1,98 % debido a las materias primas previamente adquiridas a precios elevados. Esta semana, la caída de las materias primas a base de níquel se desaceleró y gradualmente dejó de caer para estabilizarse. Anteriormente, los precios del arrabio de níquel continuaron cayendo a niveles bajos y, sumado a las interrupciones de producción en Indonesia relacionadas con la escasez de agua por condiciones climáticas, las expectativas de contracción de la oferta aumentaron, proporcionando soporte de fondo a los precios. Las valoraciones bajas, junto con los factores positivos de oferta, impulsaron una mayor demanda de reposición de existencias por parte de las acerías, debilitando significativamente la disposición de los proveedores a recortar precios, y el ritmo descendente del arrabio de níquel prácticamente se detuvo. Hasta este viernes, el precio entregado con impuestos incluidos del arrabio de níquel indonesio de alta ley de grado nacional 10-12 % solo cayó ligeramente 3 yuanes por unidad de níquel, hasta 1.048 yuanes por unidad de níquel, con los costos a base de níquel estabilizándose gradualmente. Esta semana, la chatarra de acero inoxidable se mantuvo débil pero estable, sin impulso para un repunte. La recuperación de bajo nivel en los futuros de acero inoxidable y la demanda esporádica de reposición previa a las vacaciones solo proporcionaron un ligero soporte a los productos terminados, pero la demanda de uso final no se recuperó de manera sustancial y las transacciones siguieron siendo lentas, lo que dificultó impulsar los precios de la chatarra al alza. Mientras tanto, el retroceso en el arrabio de níquel de alta ley comprimió la ventaja de sustitución de la chatarra y, con las expectativas fallidas de una temporada alta en septiembre y las crecientes expectativas de recortes de producción en las acerías en octubre, las acerías se mantuvieron cautelosas en las adquisiciones y continuaron presionando a la baja los precios. Bajo múltiples restricciones bajistas, la chatarra luchó por protagonizar un repunte de tendencia y continuó moviéndose lateralmente en un rango débil. Hasta este viernes, el precio sin impuestos de los recortes 304 convencionales en Shanghái se mantuvo sin cambios en 9.700-9...
hace 7 horas
Es poco probable que la recuperación de los futuros de acero inoxidable cambie las expectativas de recorte de producción de las acerías; la reducción de las ventajas económicas mantiene estables los precios de la chatarra de acero inoxidable [Revisión semanal del mercado de chatarra de acero inoxidable de SMM]
hace 7 horas
Es poco probable que la recuperación de los futuros de acero inoxidable cambie las expectativas de recorte de producción de las acerías; la reducción de las ventajas económicas mantiene estables los precios de la chatarra de acero inoxidable [Revisión semanal del mercado de chatarra de acero inoxidable de SMM]
Leer más
Es poco probable que la recuperación de los futuros de acero inoxidable cambie las expectativas de recorte de producción de las acerías; la reducción de las ventajas económicas mantiene estables los precios de la chatarra de acero inoxidable [Revisión semanal del mercado de chatarra de acero inoxidable de SMM]
[SMM Revisión semanal de chatarra de acero inoxidable] La recuperación de los futuros de SS no logra compensar las expectativas de recorte de producción de las acerías; la reducción de la ventaja de costos mantiene estables los precios de la chatarra de acero inoxidable Esta semana, los precios de los recortes de chatarra de acero inoxidable 304 en el este de China se mantuvieron estables, con un rango de cotización de 9.700-9.800 yuanes/tm. En Foshan, los precios de los recortes de chatarra de acero inoxidable 304 también se mantuvieron estables, oscilando entre 9.800 y 10.100 yuanes/tm. Desde la perspectiva del costo de materias primas, el costo de producción de acero inoxidable utilizando únicamente chatarra de acero inoxidable como materia prima se situó en aproximadamente 13.763,18 yuanes/tm, mientras que el costo utilizando únicamente NPI de alta ley alcanzó los 14.186,61 yuanes/tm. La chatarra de acero inoxidable aún mantiene cierta ventaja de sustitución de costos frente al NPI de alta ley, pero la diferencia de precios entre ambos se ha reducido. Esta semana, los precios de la chatarra de acero inoxidable permanecieron en general deprimidos. Durante la semana, los futuros de SS rebotaron desde mínimos y, con la proximidad del feriado, el poder de negociación de los compradores finales se debilitó en cierta medida. Los precios al contado de los productos terminados subieron ligeramente y la caída de los precios de la chatarra de acero inoxidable se moderó, manteniéndolos estables. Sin embargo, el impacto positivo de la recuperación de los futuros careció de sostenibilidad, ya que la demanda de los usuarios finales no se recuperó realmente. Los volúmenes de transacción generales del mercado mostraron una mejora limitada, y los actores intermedios mantuvieron un fuerte sentimiento pesimista de espera respecto a las perspectivas a corto plazo, lo que dificultó proporcionar un impulso sustancial a los precios de la chatarra. Mientras tanto, los precios del NPI de alta ley continuaron retrocediendo, reduciendo aún más la ventaja de sustitución de costos de la chatarra de acero inoxidable y debilitando el soporte de fondo para la chatarra. El mercado en su conjunto mostró una tendencia estable pero ligeramente débil. En general, la modesta recuperación de los futuros y la demanda de reposición previa al feriado fueron insuficientes para compensar múltiples factores bajistas, incluida la débil demanda de los usuarios finales y las expectativas de oferta blanda. Las esperanzas de una recuperación en temporada alta se han desvanecido por completo, y la demanda de reposición de los usuarios finales sigue...
hace 7 horas
[Análisis de SMM] Los vientos en contra macroeconómicos se materializan y los futuros se recuperan; la liberación de la demanda esencial previa a las festividades impulsa la reducción de inventarios de acero inoxidable
hace 7 horas
[Análisis de SMM] Los vientos en contra macroeconómicos se materializan y los futuros se recuperan; la liberación de la demanda esencial previa a las festividades impulsa la reducción de inventarios de acero inoxidable
Leer más
[Análisis de SMM] Los vientos en contra macroeconómicos se materializan y los futuros se recuperan; la liberación de la demanda esencial previa a las festividades impulsa la reducción de inventarios de acero inoxidable
[Análisis de SMM] Los vientos en contra macroeconómicos se materializan y los futuros se recuperan; la liberación de la demanda esencial previa a las festividades impulsa la reducción de inventarios de acero inoxidable
[Análisis de SMM] Los vientos macroeconómicos en contra se materializan, los futuros se recuperan y la demanda justo a tiempo previa a las vacaciones impulsa la reducción de inventarios de acero inoxidable SMM, 24 de septiembre: Esta semana, el inventario social de acero inoxidable continuó su tendencia de reducción, con el punto medio del inventario desplazándose de manera constante a la baja y una mayor relajación de la presión por la oferta acumulada en el mercado. El inventario total en los dos mercados principales de Wuxi y Foshan retrocedió de forma significativa, y el ritmo de reducción se amplió esta semana. Esta semana, la recuperación del sentimiento macroeconómico, combinada con la liberación de demanda justo a tiempo previa a las vacaciones, impulsó la continua reducción de inventarios de acero inoxidable. Con la subida de tipos de la Reserva Federal de EE. UU. ya materializada, los vientos macroeconómicos en contra que habían pesado sobre el mercado quedaron en gran medida descontados, lo que alivió notablemente el sentimiento bajista del mercado. Los futuros de acero inoxidable se fortalecieron en un movimiento de recuperación, impulsando los precios al contado en conjunto y reactivando visiblemente la actividad de negociación en el mercado. Antes de las vacaciones del Festival del Medio Otoño, los usuarios finales concentraron la liberación de su demanda de aprovisionamiento justo a tiempo por fases para garantizar la producción normal antes del descanso, lo que impulsó la actividad de consultas y transacciones y mejoró la eficiencia en la absorción de inventarios. Bajo el impulso combinado de la recuperación del sentimiento en los futuros, el calentamiento de los precios al contado y la concentración de la reposición justo a tiempo previa a las vacaciones, la oferta del mercado se absorbió de manera efectiva, lo que llevó el inventario social a la baja de forma constante. En general, la materialización de los vientos macroeconómicos en contra que restauró la confianza del mercado, el fortalecimiento de los futuros que elevó los precios al contado y la liberación concentrada de demanda justo a tiempo previa a las vacaciones por parte de los usuarios finales fueron los motores principales detrás de la reducción sostenida y sustancial de inventarios de acero inoxidable de esta semana. En la etapa actual, el pesimismo del mercado se está desvaneciendo gradualmente, la recuperación de los futuros desde niveles bajos continúa y, con la demanda justo a tiempo previa a las vacaciones brindando soporte, el ritmo de reducción de inventarios sigue fortaleciéndose. A corto plazo, a medida que los vientos macroeconómicos en contra se descuentan por completo y el sentimiento del mercado se recupera de manera constante, la presión de acumulación de inventarios continúa relajándose. Respaldado por la liberación ordenada de la demanda justo a tiempo de los usuarios finales, es probable que el inventario prolongue su tendencia de reducción moderada...
hace 7 horas