China Weekly Inventory Summary and Data Wrap (Apr 22)

Publicado: Apr 22, 2022 20:00 (GMT+8)
Fuente: SMM
This is a roundup of China's metals weekly inventory as of April 22.

SHANGHAI, Apr 22 (SMM) - This is a roundup of China's metals weekly inventory as of April 22.

Aluminium Ingot Destocking in China Accelerated

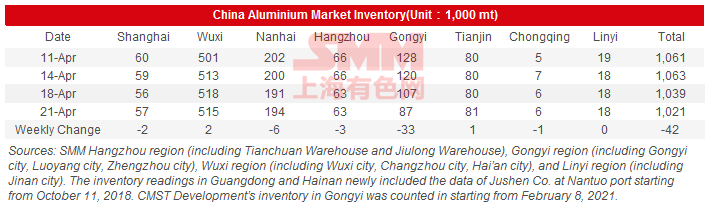
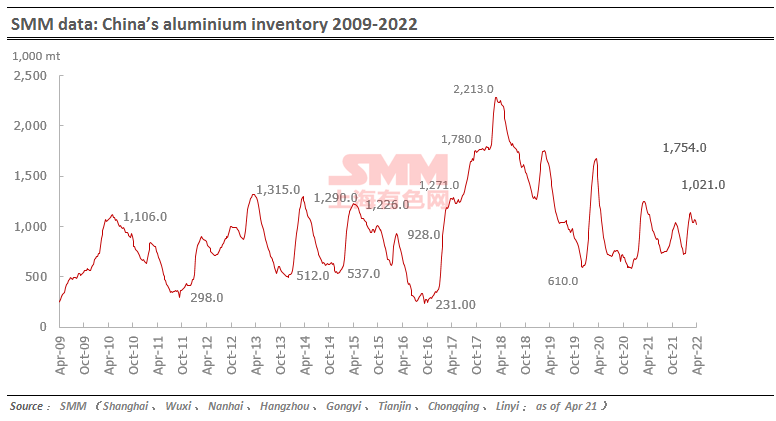
The domestic aluminium ingot social inventory totalled 1.02 million mt as of April 21, down 42,000 mt from last Thursday. Wuxi registered an increase of 2,000 mt as poor transportation curbed the pick-up of cargoes. The inventories in other regions declined amid increased shipments out of warehouses. Gongyi saw normal arrivals and increased sales. Buyers in other areas where cargo pick-up was hindered made purchases from Gongyi, allowing the local inventory to drop by 33,000 mt. The inventory in Nanhai continued to fall and decreased by 6,000 mt due to limited arrivals and strong demand. Aluminum smelters were enthusiastic about resuming their production, but the pandemic continued to disrupt their shipments. Downstream producers became more willingness to stock up after the pandemic situation improved slightly, allowing the inventories of aluminium ingots and billets to continue to fall. The market shall closely watch the impact of pandemic control measures on transportation and sustainability of downstream restocking after their production recovers.
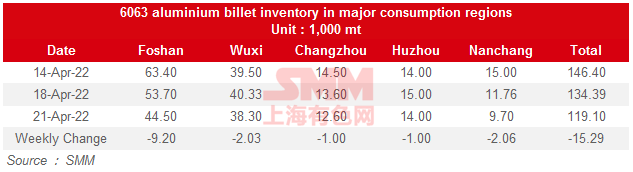
Inventory of Aluminium Billets Declined 15,300 mt as of April 21

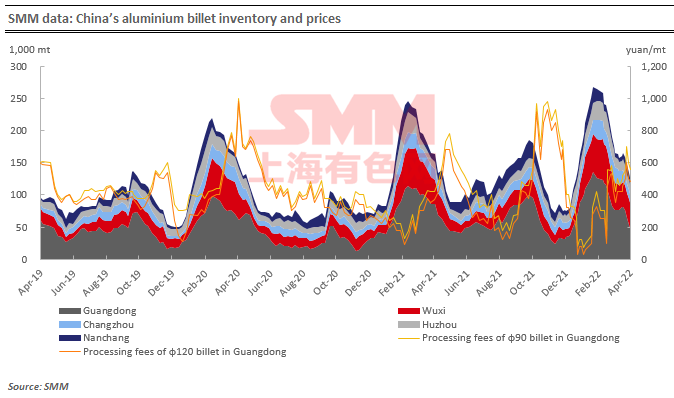
The domestic aluminium billet inventory stood at 119,100 mt as of April 21, a drop of 11.37% from a week ago. The inventories declined across each of the five major regions: Nanchang (-2,100 mt or 17.52%); Changzhou (-1,000 mt or 7.35%); Foshan (-9,200 mt or 17.13%); Wuxi (-2,000 mt or 5.02%); Huzhou (-1,000 mt or 6.67%).

Foshan only allowed truck drivers who can provide 48-hour negative nucleic acid test results to enter, but drivers from Guangxi and Yunnan were reluctant to enter Foshan out of concerns that they might be unable to return. In east China, demand was still inhibited and transportation efficiency has not yet fully recovered under the impact of the pandemic. Downstream purchases in Nanchang were driven by rigid demand.

The transportation efficiency in east China is unlikely to improve significantly in the short term, which will keep inventories largely stable. Destocking in south China was driven by the peak season. The overall inventories are expected to continue to decline as downstream buyers will stock up for the upcoming Labour Day holiday. The intensity of destocking will depend on logistics situation and pandemic control measures in different regions.
Nickel Ore Inventories at Chinese Ports up 90,000 wmt from Monday

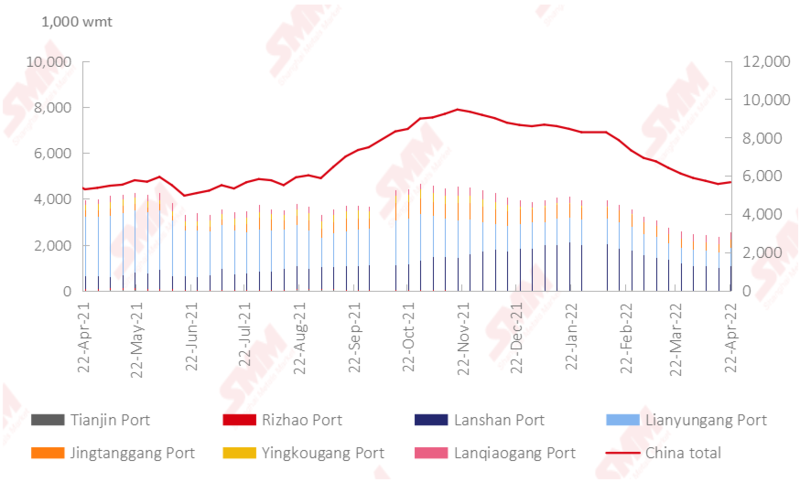
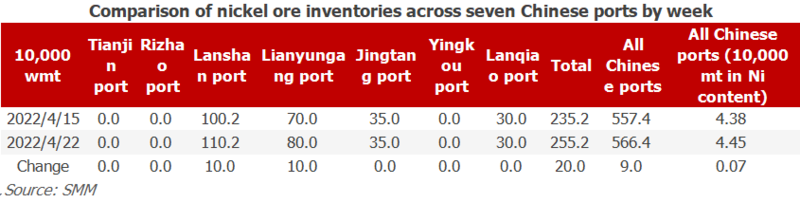
As of April 22, the nickel ore inventory at Chinese ports increased 90,000 wmt from Monday to 5.664 million wmt. Total Ni content stood at 1,000 mt. The total inventory at seven major ports across China stood at 2.552 million wmt, 200,000 wmt higher than the previous week. The decrease in port inventory of nickel ore stops. The tight supply is eased by the increase in shipment from major mining areas in the south of the Philippines. However, due to the weather condition in the Philippines, it still takes some time to recover to the level of the peak season. Besides, weak downstream demand also contributed to the increase in nickel ore inventory. Due to the pandemic outbreak, the consumption of in-plant nickel ore inventory is slowed down by the difficulty in transporting raw materials and the production reduction of smelters, hence the port inventory stops declining. SMM expects that nickel ore inventory will remain at the current level. It will rise sharply when the shipments of nickel ore from the Philippines increase significantly.
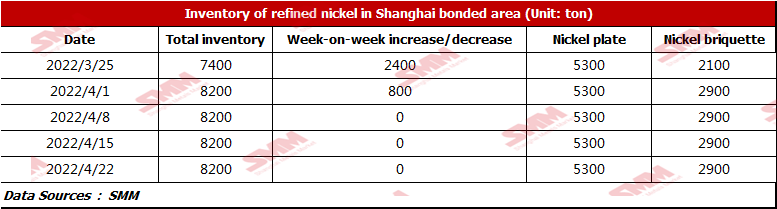
Nickel Inventory in Shanghai Bonded Zone Remained almost Unchanged this Week

This week, LME nickel remained volatile. Although SHFE nickel prices rose, the imports were still at losses. Nickel inventory in Shanghai bonded zone was 8,200 mt this week. The inventory of nickel briquettes and nickel plates was 2,900 mt and 5,300 mt respectively, flat from last week. Due to the COVID-19 outbreak, the operation in Shanghai bonded zone stagnated. At present, LME nickel has not regained its liquidity, but SHFE nickel prices are high due to the shortage of supply in China. If SHFE nickel prices remain high next week, the imports will gain profits.
​​​​​​​

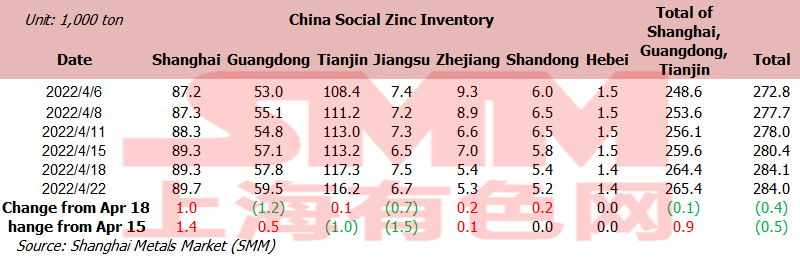
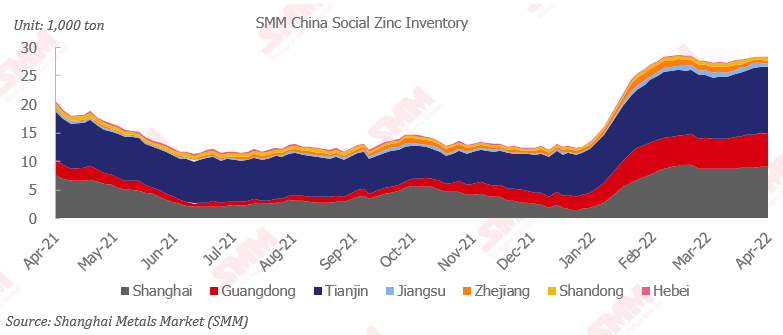
Inventory of Zinc Rose 500 mt from April 15

Total zinc ingots inventories across seven markets stood at 283,600 mt as of Friday April 22, up 500 mt from April 15, down 400 mt from April 18. The slight decrease in domestic inventory was mainly from warehouses in Jiangsu. While Shanghai was still in a lockdown, the market turned to pick up goods in Jiangsu, resulting in the decreases in inventory of Jiangsu. In Shanghai, there were only a small amount of railway arrivals due to the lockdown. In addition, Yuqiang indicated that it has been available for pick-up by appointment, but no shipments have been seen, which lead to a slight increases in inventory. In Tianjin, the arrivals reduced slightly with the market purchasing on rigid demand. The inventory decreased slightly amid weak supply and demand. In Guangdong, the arrivals declined slightly and the inventory picked up because of the moderate consumption. Inventories in Shanghai, Guangdong and Tianjin rose 900 mt, and inventories across seven markets decreased 500 mt.
Declaración de Fuente de Datos: Excepto la información disponible públicamente, todos los demás datos son procesados por SMM basándose en información pública, comunicación de mercado y confiando en el modelo de base de datos interna de SMM. Son solo para referencia y no constituyen recomendaciones para la toma de decisiones.

Para cualquier consulta o para obtener más información, por favor contacte: lemonzhao@smm.cn
Para más información sobre cómo acceder a nuestros informes de investigación, contacte con:service.en@smm.cn
Noticias relacionadas
Los costos marcan un piso mientras la demanda sigue cautelosa; los precios del ADC12 se consolidan principalmente [Revisión diaria del precio del ADC12]
hace 15 minutos
Los costos marcan un piso mientras la demanda sigue cautelosa; los precios del ADC12 se consolidan principalmente [Revisión diaria del precio del ADC12]
Leer más
Los costos marcan un piso mientras la demanda sigue cautelosa; los precios del ADC12 se consolidan principalmente [Revisión diaria del precio del ADC12]
[Revisión diaria del precio del ADC12: Los costos brindan soporte, la demanda adopta una postura de espera y los precios del ADC12 se consolidan en gran medida] Hoy, el mercado del ADC12 se mantuvo en general estable, con un fuerte sentimiento de espera a corto plazo. El precio del ADC12 de SMM se mantuvo sin cambios respecto al día anterior, en 24.500 yuanes/t.
hace 15 minutos
[SMM Flash de Cromo] La utilización de la capacidad de ferrocromo de alto carbono de China cae al 56% en septiembre, la producción del sur retrocede
hace 15 horas
[SMM Flash de Cromo] La utilización de la capacidad de ferrocromo de alto carbono de China cae al 56% en septiembre, la producción del sur retrocede
Leer más
[SMM Flash de Cromo] La utilización de la capacidad de ferrocromo de alto carbono de China cae al 56% en septiembre, la producción del sur retrocede
[SMM Flash de Cromo] La utilización de la capacidad de ferrocromo de alto carbono de China cae al 56% en septiembre, la producción del sur retrocede
Los datos de SMM mostraron que la producción china de ferrocromo de alto carbono en septiembre de 2026 cayó un 3,17 % intermensual, pero subió un 18,8 % interanual, y la producción de enero a septiembre aumentó un 30,84 % interanual. La utilización de la capacidad fue de aproximadamente el 56 %, por debajo del 57,6 % de agosto. La capacidad apenas varió, con una caída de solo el 0,3 % intermensual, por lo que el descenso de la producción refleja que los productores optaron por operar menos hornos en lugar de perder capacidad. La inversión de costes explica este patrón. Los precios firmes del coque, las tarifas eléctricas más altas y los precios del mineral de cromo estancados elevaron los costes, mientras que los menores precios de licitación de las acerías debilitaron los precios del ferrocromo, dejando a las plantas de mayor coste del sur con poco o ningún margen. La producción combinada de Guizhou, Hunan y Guangxi cayó un 23,33 % intermensual, lo que representa casi el 60 % del descenso nacional, y la utilización en Hunan y Guizhou bajó a aproximadamente el 12 % y el 20 %. Mongolia Interior, con cerca del 81 % de la producción nacional, solo retrocedió un 0,31 % intermensual, con una utilización de alrededor del 75,5 %, ya que su escala y menores costes mantuvieron los hornos en funcionamiento. Esa resiliencia explica por qué el crecimiento interanual y el acumulado del año siguen siendo sólidos, aunque el descenso intermensual se haya ampliado y ambas tasas de crecimiento se hayan moderado desde agosto. SMM prevé que la producción del sur se mantenga contenida hasta que los márgenes se recuperen, mientras que la producción del norte se mantendrá en general estable.
hace 15 horas
[SMM Noticias Breves sobre Cromo] La optimización del procesamiento de Valterra genera ahorros anuales de 203 millones de rands
hace 15 horas
[SMM Noticias Breves sobre Cromo] La optimización del procesamiento de Valterra genera ahorros anuales de 203 millones de rands
Leer más
[SMM Noticias Breves sobre Cromo] La optimización del procesamiento de Valterra genera ahorros anuales de 203 millones de rands
[SMM Noticias Breves sobre Cromo] La optimización del procesamiento de Valterra genera ahorros anuales de 203 millones de rands
Valterra Platinum ha logrado ahorros anuales de 203 millones de rands mediante el despliegue de celdas de flotación Jameson en el concentrador norte de su mina Mogalakwena en Sudáfrica, según una actualización publicada el 9 de octubre de 2026. La tecnología reemplazó aproximadamente 44 celdas de flotación convencionales por cuatro celdas Jameson, mejorando la eficiencia de la concentración de metales del grupo del platino (MGP). El proyecto también ha reducido los volúmenes de concentrado enviados a fundición, disminuyendo el consumo eléctrico de fundición en 70,5 millones de kWh y las emisiones de carbono asociadas en aproximadamente 73.000 toneladas, según los resultados del primer semestre de la compañía. Para el mercado del cromo, este desarrollo pone de relieve cómo un mejor procesamiento de minerales y una mejor gestión de concentrados pueden ayudar a los productores de MGP a abordar las limitaciones de fundición relacionadas con el cromo. Valterra mezcla concentrados de diferentes fuentes de mineral para gestionar el contenido de cromo en la alimentación del horno, mientras continúa optimizando los circuitos de recuperación de cromo en sus operaciones de Amandelbult y Mototolo. También está muy avanzado un estudio para el despliegue de celdas Jameson en el concentrador sur de Mogalakwena, aunque los beneficios proyectados aún no se han confirmado.
hace 15 horas