Nickel ore export restrictions: Indonesia unlikely to change policy amid development of domestic nickel smelting industry

Publicado: Jan 18, 2021 17:30 (GMT+8)
The European Union (EU) required the World Trade Organisation (WTO) on January 12 to establish a group to rule on Indonesian nickel ore export restrictions.

SHANGHAI, Jan 18 (SMM) – The European Union (EU) required the World Trade Organisation (WTO) on January 12 to establish a group to rule on Indonesian nickel ore export restrictions. As early as November 2019, the EU filed a complaint to the WTO about Indonesia's restrictions on nickel ore exports. The ruling usually takes at least one year. The European Commission said on January 12 that it will request the WTO to establish a panel to make a ruling.

The European Commission stated on November 25, 2019 that the EU filed a complaint with the WTO over Indonesia's restrictions on the export of nickel and other raw materials. The committee responsible for coordinating EU trade policy, which is composed of 28 countries, said that these restrictions unfairly restricted the entry of EU producers, particularly nickel, scrap metal, coal and coke, iron ore and chromium. The committee also questioned subsidies that encouraged Indonesian producers to use local materials rather than imported materials, which violates WTO rules.

European Trade Commissioner Cecilia Malmstrom stated that the measures taken by Indonesia endangered further operations of the EU steel industry. The European Commission’s statement stated that “despite our joint efforts, Indonesia has taken measures and even announced a new export ban on January 2020.”

Indonesia is the world's largest exporter of nickel ore. At the beginning of 2020, it announced restrictions on exports to stimulate the development of processing enterprises in the country. The WTO complaint started with a 60-day period, and the two parties negotiated to resolve the dispute. The complainant can then request a three-person panel to make a ruling, which usually takes at least one year.

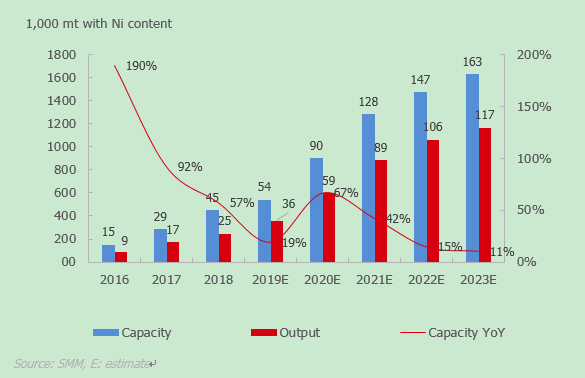
The commissioning of NPI projects in 2020 entered a stage of rapid development. In 2020, Indonesia added 360,000 mt of NPI capacity with Ni content, an increase of 67%. The construction of hydrometallurgical projects related to new energy was also in full swing. Indonesia has banned the export of nickel ore, but did not ban exports of processed products like NPI, stainless steel, and hydrometallurgical products MHP/nickel sulphate. The market believes that Indonesia is unlikely to free up nickel ore exports.

SMM believes that even if the ban on nickel ore exports is lifted, the expansion of its market share in the nickel industry would only slow down. The dominant position of the Indonesian NPI market will continue to stabilise. But for China, tight supply of nickel ore will ease and the impact on Chinese NPI producers from rapid expansion of Indonesian NPI projects will decrease.

Indonesia's NPI capacity and output 2011-2021E
For more information and updates on the China nickel sector, please subscribe to China Nickel Weekly.


Declaración de Fuente de Datos: Excepto la información disponible públicamente, todos los demás datos son procesados por SMM basándose en información pública, comunicación de mercado y confiando en el modelo de base de datos interna de SMM. Son solo para referencia y no constituyen recomendaciones para la toma de decisiones.

Para cualquier consulta o para obtener más información, por favor contacte: lemonzhao@smm.cn
Para más información sobre cómo acceder a nuestros informes de investigación, contacte con:service.en@smm.cn
Noticias relacionadas
【Flash | Los recargos de tubos con molibdeno de Tubacex en octubre son mixtos】
hace 13 horas
【Flash | Los recargos de tubos con molibdeno de Tubacex en octubre son mixtos】
Leer más
【Flash | Los recargos de tubos con molibdeno de Tubacex en octubre son mixtos】
Tubacex publicó sus recargos de aleación de octubre para tubos. En euros, el 316/316L acabado en caliente/frío bajó de 5,07 €/5,59 € por kg (5.070 €/5.590 € por tonelada) a 5,05 €/5,56 € por kg (5.050 €/5.560 € por tonelada). Los materiales con alto contenido de Mo, con Mo superior al 2,5 %, descendieron de 5,26 €/5,79 € a 5,23 €/5,76 € por kg. Los recargos para el 2205 y el 2507 se mantuvieron sin cambios, mientras que el 254 SMO subió de 9,64 €/10,62 € a 9,67 €/10,65 € por kg. Análisis de SMM: la mayoría de los grados de tubo con Mo se mantuvieron estables o ligeramente a la baja, mientras que el 254 SMO avanzó, lo que indica una transmisión de costes diferenciada entre grados.
hace 13 horas
[SMM Noticias de Acero Inoxidable] Los precios de la chatarra de acero inoxidable en India divergen: el 304 se relaja con el níquel y el 316, escaso, se mantiene firme
hace 13 horas
[SMM Noticias de Acero Inoxidable] Los precios de la chatarra de acero inoxidable en India divergen: el 304 se relaja con el níquel y el 316, escaso, se mantiene firme
Leer más
[SMM Noticias de Acero Inoxidable] Los precios de la chatarra de acero inoxidable en India divergen: el 304 se relaja con el níquel y el 316, escaso, se mantiene firme
[SMM Noticias de Acero Inoxidable] Los precios de la chatarra de acero inoxidable en India divergen: el 304 se relaja con el níquel y el 316, escaso, se mantiene firme
El mercado de chatarra de acero inoxidable de la India se movió en distintas direcciones en la semana que terminó el 1 de octubre. Los precios internos de la chatarra 304 bajaron ligeramente y las ofertas de importación los siguieron, mientras que los precios del 316 se mantuvieron estables tanto en el mercado interno como en el de importación. La debilidad de los precios del níquel en la LME presionó el ánimo para el 304, y los compradores se limitaron a sus necesidades inmediatas mientras la actividad se desaceleraba durante el período festivo. La escasa disponibilidad limitó la caída del 316. En cuanto a las compras, los plazos de procesamiento reducidos tras la flexibilización por parte del gobierno de los requisitos del Certificado de Inspección Previa al Embarque (PSIC), junto con los costos adicionales de importación, siguieron limitando la flexibilidad de las plantas. Algunas plantas están evaluando palanquillas, planchones y arrabio de níquel (NPI) como alternativas a la chatarra para gestionar los costos de los insumos. Mirando más adelante, la propuesta de la UE de restringir las exportaciones de residuos metálicos a la India en virtud de su nuevo Reglamento sobre Traslados de Residuos (WSR), de adoptarse, reduciría aún más las opciones de importación de chatarra de la India. En el corto plazo, la chatarra 304 enfrenta una leve presión a la baja si el níquel se mantiene débil, mientras que se espera que el 316 se mantenga firme mientras la oferta siga siendo escasa. La evolución del PSIC y la economía relativa de las palanquillas y el NPI serán factores clave a observar.
hace 13 horas
【Flash | Metallus aumenta el recargo de molibdeno de octubre para el acero 300M】
hace 13 horas
【Flash | Metallus aumenta el recargo de molibdeno de octubre para el acero 300M】
Leer más
【Flash | Metallus aumenta el recargo de molibdeno de octubre para el acero 300M】
Metallus fijó sus recargos de materia prima de octubre para el período del 1 al 30 de octubre. El componente de Mo para el acero 300M subió un 0,52 % hasta 15,176 $/cwt, unos 334,57 $/t de acero, desde 15,098 $/cwt, o 332,85 $/t. El recargo total publicado aumentó un 1,03 % hasta 45,054 $/cwt. La chatarra subió a 17,750 $/cwt, mientras que el recargo energético independiente para barras y tubos bajó de 1,296 $/cwt, unos 28,57 $/t, a 0,050 $/cwt, o 1,10 $/t.
hace 13 horas

