China steel rebar inventory shrank 3.4% on week amid active trade

Publicado: Dec 10, 2020 17:59
China steel rebar inventories fell this week as rebar prices soared driven by strong performance of ferrous metals such as iron ore, coal and HRC, which have set record highs in 2020.

SHANGHAI, Dec 10 (SMM) – China steel rebar inventories fell this week as rebar prices soared driven by strong performance of ferrous metals such as iron ore, coal and HRC, which have set record highs in 2020. The pessimistic wait-and-see stance in the overall market was reversed. Cautious bullish sentiment has begun to ferment, and trading enthusiasm has increased significantly.

Inventories of rebar across Chinese steelmakers and social warehouses stood at 6.19 million mt as of December 10, down 3.4% from a week ago and up 29.5% from a year earlier. The rate of reduction expanded 2 percentage points.
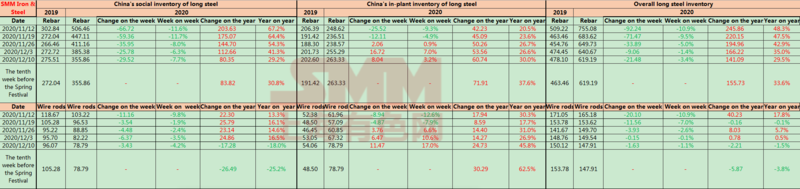
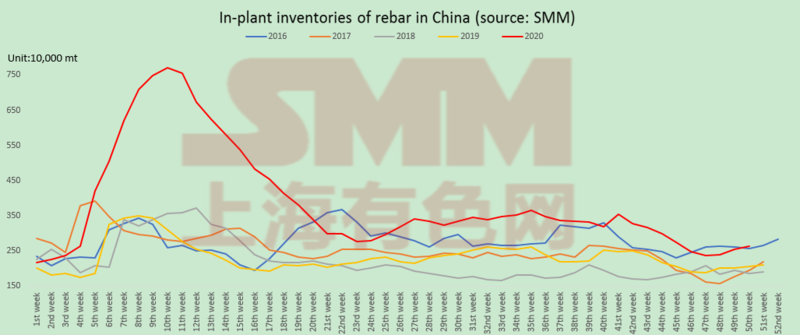
According to SMM data, inventories at Chinese steelmakers rose 80,400 mt on the week and stood at 2.63 million mt, up 30% from a year ago. From the time dimension of the lunar calendar, stocks are up 3.2% from a week ago and up 37.6% from a year earlier.

The rate of increase narrowed 3.8 percentage points. Current absolute prices of rebar are too high. In order to reduce the inventory pressure in the late winter stockpiling period, the steel mills have increased maintenance plans and the output has declined slightly. In addition, steel demand remained stable, and a small amount of speculative demand also improved under the continuous high prices of rebar. That also accounted for the decline in in-plant stocks.
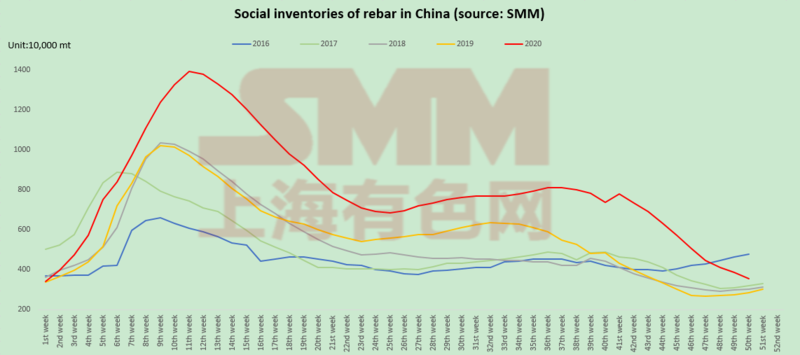
Inventories at social warehouses fell 295,200 mt on the week and stood at 3.56 million mt, down 7.7% from a week ago and 29.2% higher from a year ago.

Social stocks posted faster decline on week. The rise of rebar prices activated the overall market atmosphere, and end-users have been more willing to restock. In addition, according to an SMM survey, Hubei and Yangtze River Delta region once again ushered in a wave of "construction tide" before year-end, and steel demand improved again. Combined the rapid price increase, the merchants' fear of shipping at high prices has been aggravated, which jointly led to the decline in social stocks.
On the fundamentals, rebar is still the weakest ferrous metal. However, the demand in Beijing, Tianjin and Hebei is relatively high, while East China and South China are still in the peak season, and even new rigid demand appeared. The arrival of the turning point of inventories slows down again, and the resources in East China, Central China and Southwest China are still tight. The weakness of fundamentals is not obvious. Therefore, under the condition that the strong momentum of iron ore, HRC, coke and other ferrous metals has not decreased at all, it is expected that rebar prices will still have the driving force to follow the rise in a short pace in the near term. However, with the aggravation of the stock increase risk and the fermentation of the fear of high prices in the spot market, the callback risk after the rise is gradually increasing.


Declaración de Fuente de Datos: Excepto la información disponible públicamente, todos los demás datos son procesados por SMM basándose en información pública, comunicación de mercado y confiando en el modelo de base de datos interna de SMM. Son solo para referencia y no constituyen recomendaciones para la toma de decisiones.

Para cualquier consulta o para obtener más información, por favor contacte: lemonzhao@smm.cn
Para más información sobre cómo acceder a nuestros informes de investigación, contacte con:service.en@smm.cn
Noticias relacionadas
Australia revisa los derechos antidumping sobre el acero galvanizado de India, Malasia y Vietnam ante la preocupación por el zinc
11 Sep 2026 18:30
Australia revisa los derechos antidumping sobre el acero galvanizado de India, Malasia y Vietnam ante la preocupación por el zinc
Leer más
Australia revisa los derechos antidumping sobre el acero galvanizado de India, Malasia y Vietnam ante la preocupación por el zinc
El 9 de septiembre de 2026, Australia inició su segunda revisión por extinción de las medidas antidumping sobre la chapa de acero galvanizado procedente de India, Malasia y Vietnam, y abrió por separado una revisión por extinción de las medidas compensatorias sobre las importaciones procedentes de India. La revisión abarca el período de julio de 2025 a junio de 2026, y se prevé que el informe final se publique antes del 11 de febrero de 2027. Dado que el acero galvanizado es el principal sector de uso final del zinc, las medidas afectan directamente a los costes de exportación y a la competitividad, lo que podría repercutir en la demanda interna de zinc de Australia y en su cadena de suministro. El mantenimiento de los derechos ofrecería cierta protección a la capacidad nacional de producción de acero y de recubrimiento, mientras que su supresión podría aumentar las importaciones a bajo precio y afectar al consumo regional de zinc. El resultado final sigue sujeto a la determinación de las autoridades.
11 Sep 2026 18:30
El proyecto de expansión de 200 millones de dólares de JCC Hongyuan Copper busca aumentar la capacidad a 550.000 toneladas métricas para 2027
7 Sep 2026 15:43
El proyecto de expansión de 200 millones de dólares de JCC Hongyuan Copper busca aumentar la capacidad a 550.000 toneladas métricas para 2027
Leer más
El proyecto de expansión de 200 millones de dólares de JCC Hongyuan Copper busca aumentar la capacidad a 550.000 toneladas métricas para 2027
El proyecto de ampliación de 300.000 t/año de cátodos de cobre de JCC Hongyuan Copper, filial de Jiangxi Copper Corporation, entró el 4 de septiembre en la fase de aviso público previo a la aprobación de su evaluación de impacto ambiental, con una inversión total de aproximadamente 1.416 millones de yuanes. Está previsto que la construcción comience en septiembre de 2026 y concluya en diciembre de 2027. Una vez finalizado, la capacidad total de JCC Hongyuan pasará de 250.000 t a 550.000 t.
7 Sep 2026 15:43
El yen japonés se fortalece y el USD/JPY cae por debajo de 159 ante la especulación de intervención
3 Sep 2026 19:00
El yen japonés se fortalece y el USD/JPY cae por debajo de 159 ante la especulación de intervención
Leer más
El yen japonés se fortalece y el USD/JPY cae por debajo de 159 ante la especulación de intervención
[SMM Precious Metal Express] El yen japonés se disparó bruscamente durante la sesión del miércoles, con el USD/JPY cayendo por debajo de 159 y cerrando con una baja del 0,92% en 158,69, lo que desató especulaciones sobre una intervención cambiaria japonesa. El índice del dólar también cayó con fuerza, y un entorno de dólar más débil brindó soporte a los metales preciosos.
3 Sep 2026 19:00

