The Minister of South Africa renews the conjecture of mine-end supply at the peak of the epidemic.

Publicado: Jul 10, 2020 11:06 (GMT+8)

On 9 July, the Government of South Africa released a speech by Minister Zwerimhertz (Zweli Mkhize) to brief Parliament on the latest situation of the COVID-19 pandemic of the coronavirus.

According to Mhertz's report, since the release of the latest scientific model results in May 2020, the government has synchronously updated the national COVID Epi model, used South African hospitalization data to estimate virus reproduction and adjust detection methods, and re-modeled COVID-19 in areas with different infection levels. The latest model predicts that the country is expected to reach its peak in mid-August, which is close to the previous forecast, but the expected number of infections during the peak period will be lower than previously expected. This means that in an optimistic scenario, the number of infections from May to June is also lower than previously expected. At the same time, it was indicated that it was expected that the currently planned hospital beds in the Eastern Cape and Gauteng provinces would not be sufficient to meet the demand for non-ICU beds and overflow when ICU capacity was insufficient. It is expected that there will be a shortage of beds in the next four weeks (including all currently committed public and private sector beds).
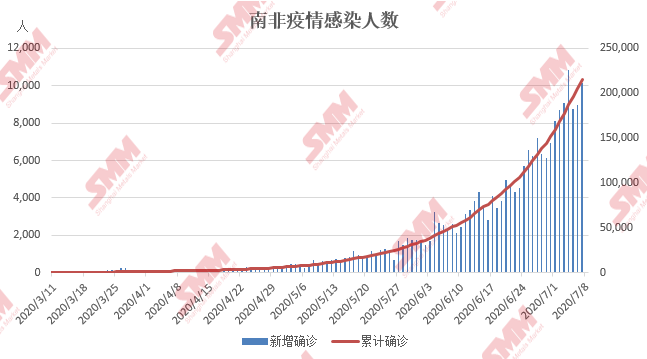
When the blockade was imposed in South Africa on March 24, the South African government predicted the outbreak period for the first time in June. Judging from the actual infection situation, the prediction was too accurate and scientific, and the number of new infections continued to break through the new high. After adjusting the national COVID Epi model in May, the outbreak peak was changed from the end of August to early September. Although the government has re-regionally raised the blockade level, it abandoned the blockade again in view of the difficulty of re-implementation and the sharp decline in exports, which is an "unbearable burden" on the South African economy.

The latest outbreak forecast released by the South African government is about half a month ahead of the second forecast. Judging from the current public statement by the government and relevant reports from South Africa, it is less likely that the government will upgrade the blockade level again in mid-August to deal with the epidemic, but it is very worrying whether the actual outbreak of infection in major ports and the shortage of beds will once again drag down the country's transport and production efficiency. According to industry estimates, the efficiency of port Elizabeth is still only 70% of what it was before the outbreak since the blockade was downgraded to phase 3 in June.


Declaración de Fuente de Datos: Excepto la información disponible públicamente, todos los demás datos son procesados por SMM basándose en información pública, comunicación de mercado y confiando en el modelo de base de datos interna de SMM. Son solo para referencia y no constituyen recomendaciones para la toma de decisiones.

Para cualquier consulta o para obtener más información, por favor contacte: lemonzhao@smm.cn
Para más información sobre cómo acceder a nuestros informes de investigación, contacte con:service.en@smm.cn
Noticias relacionadas
【Flash | Los recargos de tubos con molibdeno de Tubacex en octubre son mixtos】
hace 18 horas
【Flash | Los recargos de tubos con molibdeno de Tubacex en octubre son mixtos】
Leer más
【Flash | Los recargos de tubos con molibdeno de Tubacex en octubre son mixtos】
Tubacex publicó sus recargos de aleación de octubre para tubos. En euros, el 316/316L acabado en caliente/frío bajó de 5,07 €/5,59 € por kg (5.070 €/5.590 € por tonelada) a 5,05 €/5,56 € por kg (5.050 €/5.560 € por tonelada). Los materiales con alto contenido de Mo, con Mo superior al 2,5 %, descendieron de 5,26 €/5,79 € a 5,23 €/5,76 € por kg. Los recargos para el 2205 y el 2507 se mantuvieron sin cambios, mientras que el 254 SMO subió de 9,64 €/10,62 € a 9,67 €/10,65 € por kg. Análisis de SMM: la mayoría de los grados de tubo con Mo se mantuvieron estables o ligeramente a la baja, mientras que el 254 SMO avanzó, lo que indica una transmisión de costes diferenciada entre grados.
hace 18 horas
[SMM Noticias de Acero Inoxidable] Los precios de la chatarra de acero inoxidable en India divergen: el 304 se relaja con el níquel y el 316, escaso, se mantiene firme
hace 18 horas
[SMM Noticias de Acero Inoxidable] Los precios de la chatarra de acero inoxidable en India divergen: el 304 se relaja con el níquel y el 316, escaso, se mantiene firme
Leer más
[SMM Noticias de Acero Inoxidable] Los precios de la chatarra de acero inoxidable en India divergen: el 304 se relaja con el níquel y el 316, escaso, se mantiene firme
[SMM Noticias de Acero Inoxidable] Los precios de la chatarra de acero inoxidable en India divergen: el 304 se relaja con el níquel y el 316, escaso, se mantiene firme
El mercado de chatarra de acero inoxidable de la India se movió en distintas direcciones en la semana que terminó el 1 de octubre. Los precios internos de la chatarra 304 bajaron ligeramente y las ofertas de importación los siguieron, mientras que los precios del 316 se mantuvieron estables tanto en el mercado interno como en el de importación. La debilidad de los precios del níquel en la LME presionó el ánimo para el 304, y los compradores se limitaron a sus necesidades inmediatas mientras la actividad se desaceleraba durante el período festivo. La escasa disponibilidad limitó la caída del 316. En cuanto a las compras, los plazos de procesamiento reducidos tras la flexibilización por parte del gobierno de los requisitos del Certificado de Inspección Previa al Embarque (PSIC), junto con los costos adicionales de importación, siguieron limitando la flexibilidad de las plantas. Algunas plantas están evaluando palanquillas, planchones y arrabio de níquel (NPI) como alternativas a la chatarra para gestionar los costos de los insumos. Mirando más adelante, la propuesta de la UE de restringir las exportaciones de residuos metálicos a la India en virtud de su nuevo Reglamento sobre Traslados de Residuos (WSR), de adoptarse, reduciría aún más las opciones de importación de chatarra de la India. En el corto plazo, la chatarra 304 enfrenta una leve presión a la baja si el níquel se mantiene débil, mientras que se espera que el 316 se mantenga firme mientras la oferta siga siendo escasa. La evolución del PSIC y la economía relativa de las palanquillas y el NPI serán factores clave a observar.
hace 18 horas
【Flash | Metallus aumenta el recargo de molibdeno de octubre para el acero 300M】
hace 18 horas
【Flash | Metallus aumenta el recargo de molibdeno de octubre para el acero 300M】
Leer más
【Flash | Metallus aumenta el recargo de molibdeno de octubre para el acero 300M】
Metallus fijó sus recargos de materia prima de octubre para el período del 1 al 30 de octubre. El componente de Mo para el acero 300M subió un 0,52 % hasta 15,176 $/cwt, unos 334,57 $/t de acero, desde 15,098 $/cwt, o 332,85 $/t. El recargo total publicado aumentó un 1,03 % hasta 45,054 $/cwt. La chatarra subió a 17,750 $/cwt, mientras que el recargo energético independiente para barras y tubos bajó de 1,296 $/cwt, unos 28,57 $/t, a 0,050 $/cwt, o 1,10 $/t.
hace 18 horas

