Reduced use of steel scrap to accelerate decline in crude steel output in February

Publicado: Feb 14, 2020 14:35
Supply tightness still dominates the steel scrap market, as the epidemic prevented some scrap processing companies from returning operations

SHANGHAI, Feb 14 (SMM) – As the coronavirus (COVID-19) outbreak disrupted shipments from steel mills and trigger production cuts or maintenance, shortage of steel scrap may expand the cutback and result in a significant decline in crude steel output in February. 


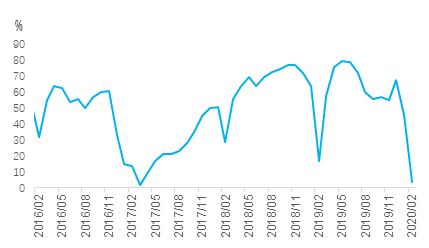
An SMM survey indicates that the amount of molten iron daily production affected by cutback and maintenance at steelmakers has increased from less than 100,000 mt on January 23 to nearly 300,000 mt as of February 13. 


China has a total amount of scrap steel resources of 240 million mt in 2019, up 9% from a year earlier, showed statistics of the China Association of Metal Scrap Utilisation. But currently supply tightness still dominates the steel scrap market, according to SMM survey, as the epidemic prevented some scrap processing companies from returning operations, and transportation curbs disrupted purchases of some steel mills. 


Some steelmakers have halted procurement of scrap and turned to produce scarp on their own. They also reduced the proportion of steel scrap used in raw materials, which is set to weigh on their near-term production. 


A steel plant in central China has cut its monthly production of hot-rolled coils from the previous 400,000 mt to 290,000 mt, due to disrupted supply of steel scrap. 


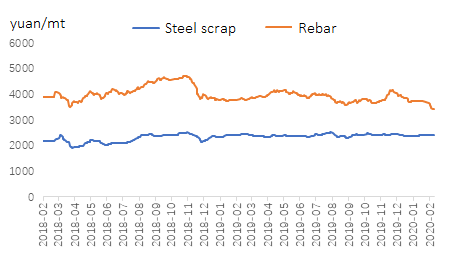
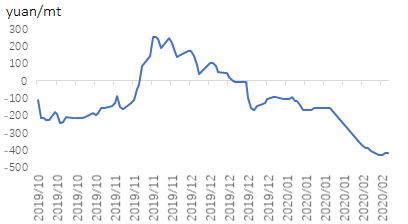
Prices of steel scrap have slipped 1.7% from the pre-holiday levels, SMM assessed as of February 13. This, compared with a drop of 8.3% in rebar prices, squeezed margins at electrical arc furnace (EAF) steelmakers. Losses at EAF steel mills have widened to 417 yuan/mt from 157 yuan/mt before the holidays, and this accounted for the recent shutdown of a slew of producers. 


Steel scrap prices held relatively firm (Source: SMM)
 

Profits at EAF steelmakers slipped (Source: SMM)
 

Operating rates of scrap-using steel mills fell to low levels (Source: SMM)


With the increase in steel scrap usage in steelmaking over the recent years, steel scrap has accounted for around 20% of the crude steel production. SMM calculates that a reduction of 1% in the proportion of steel scrap in raw materials mix will cause a decline in crude steel output by 15 million mt. 


SMM expects steel scrap shortage and elevated in-plant inventories will likely expand the maintenance or production cut at steelmakers. 


Declaración de Fuente de Datos: Excepto la información disponible públicamente, todos los demás datos son procesados por SMM basándose en información pública, comunicación de mercado y confiando en el modelo de base de datos interna de SMM. Son solo para referencia y no constituyen recomendaciones para la toma de decisiones.

Para cualquier consulta o para obtener más información, por favor contacte: lemonzhao@smm.cn
Para más información sobre cómo acceder a nuestros informes de investigación, contacte con:service.en@smm.cn
Noticias relacionadas
Las regulaciones de cumplimiento más estrictas elevan los costos y los precios del ADC12 suben ligeramente [Revisión semanal de chatarra de aluminio y aluminio secundario]
hace 23 minutos
Las regulaciones de cumplimiento más estrictas elevan los costos y los precios del ADC12 suben ligeramente [Revisión semanal de chatarra de aluminio y aluminio secundario]
Leer más
Las regulaciones de cumplimiento más estrictas elevan los costos y los precios del ADC12 suben ligeramente [Revisión semanal de chatarra de aluminio y aluminio secundario]
[Reseña semanal de chatarra de aluminio y aluminio secundario: La supervisión de cumplimiento más estricta eleva los costos, los precios del ADC12 suben gradualmente] En cuanto a los diferenciales de precios, el 17 de septiembre, la diferencia de precio entre el aluminio A00 y la chatarra de extrusión de aluminio mixta sin pintura en Foshan fue de aproximadamente 2.468 yuanes/t, y la diferencia de precio entre el aluminio A00 y la chatarra de aluminio triturada fue de aproximadamente 1.247 yuanes/t. El diferencial de precio de la chatarra de aluminio triturada se redujo nuevamente en comparación con la semana anterior. Por el lado de la oferta, el patrón de escasez de materias primas se mantuvo sin cambios, y la escasez de chatarra de aluminio facturada y conforme siguió aumentando. Cabe destacar que las auditorías fiscales en el centro de China continuaron intensificándose, y la fuerte caída en la oferta regional de chatarra de aluminio perturbará significativamente la circulación de chatarra de aluminio. En cuanto a las importaciones, esta semana, el precio de la chatarra de aluminio triturada importada en el puerto de Ningbo se elevó de 21.370 yuanes/t a 21.470 yuanes/t (impuestos incluidos), mientras que en el puerto de Tianjin subió de 21.420 yuanes/t a 21.520 yuanes/t (impuestos incluidos).
hace 23 minutos
[SMM Analysis] La WSR revisada de la UE se enfrenta a una nueva incertidumbre sobre su primera lista de destinos autorizados
hace 1 hora
[SMM Analysis] La WSR revisada de la UE se enfrenta a una nueva incertidumbre sobre su primera lista de destinos autorizados
Leer más
[SMM Analysis] La WSR revisada de la UE se enfrenta a una nueva incertidumbre sobre su primera lista de destinos autorizados
[SMM Analysis] La WSR revisada de la UE se enfrenta a una nueva incertidumbre sobre su primera lista de destinos autorizados
[SMM Análisis: La WSR revisada de la UE enfrenta nueva incertidumbre sobre su primera lista de destinos autorizados] La lista preliminar de la WSR de la UE aumenta el riesgo de que India, Tailandia, Malasia y China pierdan acceso directo a ciertos flujos de residuos metálicos europeos a partir de mayo de 2027. La chatarra de cobre podría desviarse hacia mercados aprobados o de la OCDE, incrementando los costos de procesamiento y cumplimiento. SMM prevé una oferta comercializable más ajustada y una mayor competencia que respaldarán los pagos por chatarra de alta ley.
hace 1 hora
[SMM Steel] Los precios internos en India se mantienen en su mayoría estables en medio de una baja actividad
hace 3 horas
[SMM Steel] Los precios internos en India se mantienen en su mayoría estables en medio de una baja actividad
Leer más
[SMM Steel] Los precios internos en India se mantienen en su mayoría estables en medio de una baja actividad
[SMM Steel] Los precios internos en India se mantienen en su mayoría estables en medio de una baja actividad
[India Nacional] La actividad del mercado nacional de acero y chatarra se mantuvo lenta. Alang estuvo cerrado por Vishwakarma Puja, mientras que otros operaron parcialmente y los precios se mantuvieron en su mayoría estables, manteniendo el mercado ampliamente estable, aunque los precios de las barras de refuerzo registraron algunos aumentos en algunos mercados como Jalna y Mumbai. Muchos participantes del mercado permanecieron inactivos. Mandi HMS 1&2 (80:20) sin cambios en 410,83 USD/tonelada (39.400 INR/tonelada) entregado en Mandi. El hierro esponja PDRI se mantuvo sin cambios en 307,60 USD/tonelada (29.500 INR/tonelada) EXW Raipur y 326,37 USD/tonelada (31.300 INR/tonelada) EXW Bellary, respectivamente. En Bellary, se reportaron pocas operaciones de hierro esponja en torno a 321-323 USD/tonelada (30.800-31.000 INR/tonelada) el miércoles. Es posible que niveles similares continúen el jueves, aunque los vendedores siguen cotizando más alto, en torno a 326,37-328,46 USD/tonelada (31.300-31.500 INR/tonelada), según los participantes del mercado. La actividad del mercado sigue siendo limitada y los compradores muestran un interés cauteloso. Palanquilla de Raipur sin cambios en 464,02 USD/tonelada (44.500 INR/tonelada) EXW Raipur.
hace 3 horas