SMM Analysis: Manganese prices surged as COVID-19 hit production, demand improved

Publicado: Feb 14, 2020 19:13
Prices of electrolytic manganese in China have surged about 2,000 yuan/mt since the market reopened after the Chinese New Year holiday

SHANGHAI, Feb 14 (SMM) – Prices of electrolytic manganese in China have surged about 2,000 yuan/mt since the market reopened after the Chinese New Year holiday, as China’s virus containment efforts shut producers, delayed resumption and slowed deliveries, leading to supply shortages in the spot market. Improved demand also gave a lift to manganese prices as steelmakers in China stepped up procurement in their tenders for the new month.


Quotes for spot electrolytic manganese in Guangxi were heard at 12,500-13,000 yuan/mt as of Wednesday February 13, and quotes in major trading hubs were generally offered in this range. Manganese prices are expected to remain bullish in the short term.
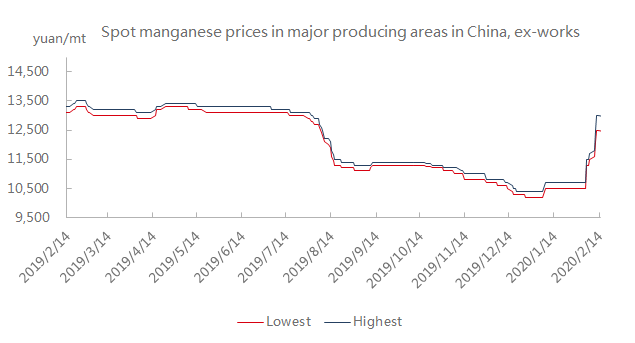
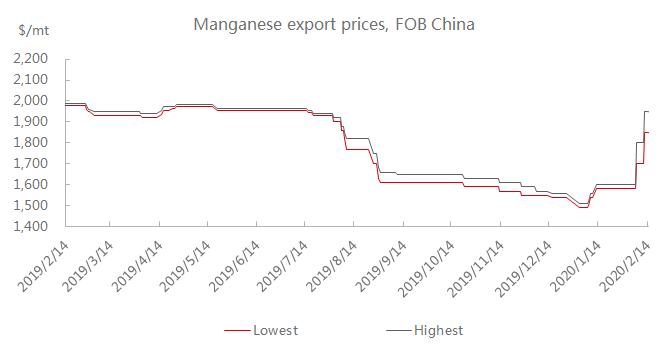
 

Producers of electrolytic manganese in major producing areas such as Hubei, Yunnan and Shaanxi suspended production after authorities intensified control amid the novel coronavirus outbreak that began in late January, ahead of the CNY holiday. They have yet to resume production as of the middle of February. Notably, manganese producers stockpiled manganese ore before the holiday to prepare for post-holiday production, as most of mines in the “Manganese Delta” at the junction of Guizhou, Hunan, and Chongqing would halt production during the CNY holiday. Logistics constraints caused by the epidemic, meanwhile, forced manganese producers to delay deliveries for orders made before the holiday, tightening supply to the spot market.

Manganese producers in the virus epicentre of Hubei are expected to remain shut for two to three months, while producers in Ningxia and Xinjiang, where felt less impact, have resumed production, with operating rates and daily output barely changed from levels seen before the holiday.


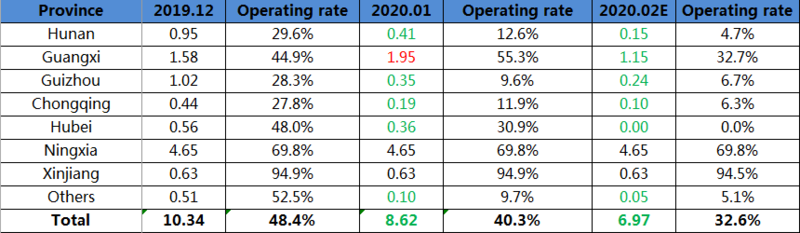
Daily production of electrolytic manganese in China stood at 3,900-4,200 mt in December, showed an SMM survey. The daily output fell to 3,700 mt in January, before declining further to about 2,400 mt in February, which was down 35.14% from January. Manganese producers in Ningxia and Xinjiang now maintain normal production, while small output is seen from Hunan, Sichuan, Chongqing and Guizhou. Tianyuan Manganese in Ningxia is the largest producer in terms of daily output, as its feedstock—ore imported from Ghana and captive sulphuric acid plant keep its manganese production from being affected.


The “Manganese Delta” at the junction of Guizhou, Hunan, and Chongqing: Daily output across all manganese producers in Hunan was below 70 mt in the middle of February, while daily output in Chongqing, where most of producers remained shut, was 20-30 mt. Major manganese producers in Guizhou have daily output of about 40 mt. Manganese producers in this region struggled to resume production as authorities tightened their approval for resumption. Required virus prevention measures and transportation restrictions also deterred manganese producers from resuming operations immediately.

Guangxi: Operating rates across manganese producers in Guangxi and daily output were slightly higher than the Manganese Delta, as Qinzhou port enabled logistics to recover faster. But strict inspections at ports subdued production, with daily manganese output in Guangxi now standing at about 500 mt.

Shaanxi: Manganese producers in Shaanxi remain shut as they face stricter control from authorities. Shaanxi is bordered by the epicentre of Hubei. Workers from other regions are restricted from returning to factories, while closed roads affected the deliveries of raw materials.


The South Korean steelmaker—POSCO (Pohang Iron and Steel Company) plans to buy 4,180 mt of electrolytic manganese in its tender for March, up 1,900 mt from February. It also raised its purchasing price by $332/mt to $1,840/mt. Demand improvement, coupled with a tight market, significantly bolstered manganese prices.

Some 200-series stainless steel producers, meanwhile, stepped up procurement of manganese metal for February, and raised purchasing prices by 1,000-1,500 yuan/mt. Most of 200-series stainless steel producers stockpiled manganese ahead of the CNY holiday, but they are likely to see raw material shipments struggling to arrive in the near term, given logistics constraints amid the outbreak. 


Prices of high-purity manganese sulphate in China inched up after the CNY holiday, and are likely to follow electrolytic manganese higher. Major producers of high-purity manganese sulphate are located in Guizhou and Hunan. Large plants in Guizhou did not suspend production, while small-scale ones shut briefly. SMM learned that large-scale high-purity manganese sulphate producers in Guizhou secured a large number of orders before the CNY holiday, but prices were low. Deliveries of some high-purity manganese sulphate orders may be delayed due to the logistics constraints.


Declaración de Fuente de Datos: Excepto la información disponible públicamente, todos los demás datos son procesados por SMM basándose en información pública, comunicación de mercado y confiando en el modelo de base de datos interna de SMM. Son solo para referencia y no constituyen recomendaciones para la toma de decisiones.

Para cualquier consulta o para obtener más información, por favor contacte: lemonzhao@smm.cn
Para más información sobre cómo acceder a nuestros informes de investigación, contacte con:service.en@smm.cn
Noticias relacionadas
Mayores ganancias, pero elasticidad de oferta limitada: revisión de las minas de molibdeno en América en el primer semestre de 2026 [Análisis de molibdeno de SMM]
12 Sep 2026 00:05
Mayores ganancias, pero elasticidad de oferta limitada: revisión de las minas de molibdeno en América en el primer semestre de 2026 [Análisis de molibdeno de SMM]
Leer más
Mayores ganancias, pero elasticidad de oferta limitada: revisión de las minas de molibdeno en América en el primer semestre de 2026 [Análisis de molibdeno de SMM]
En el primer semestre de 2026, la divergencia en la oferta de molibdeno en América se profundizó. A pesar de mayores ganancias mineras, la producción total no logró repuntar. Si bien en el segundo semestre podrían observarse recuperaciones en algunas minas grandes, la elasticidad de la oferta sigue limitada. ¿Qué operaciones están frenando la oferta y dónde surgirá el crecimiento incremental? Los datos de SMM revelan un mercado que entra en una nueva fase de "mayores márgenes, producción divergente y ganancias incrementales concentradas".
12 Sep 2026 00:05
[Resumen semanal de cromo de SMM] El flujo de mineral de cromo se recupera mientras aumentan las existencias en los puertos de China, Zimbabue apunta a la capacidad de ferrocromo
11 Sep 2026 20:21
[Resumen semanal de cromo de SMM] El flujo de mineral de cromo se recupera mientras aumentan las existencias en los puertos de China, Zimbabue apunta a la capacidad de ferrocromo
Leer más
[Resumen semanal de cromo de SMM] El flujo de mineral de cromo se recupera mientras aumentan las existencias en los puertos de China, Zimbabue apunta a la capacidad de ferrocromo
[Resumen semanal de cromo de SMM] El flujo de mineral de cromo se recupera mientras aumentan las existencias en los puertos de China, Zimbabue apunta a la capacidad de ferrocromo
11 de septiembre de 2026.
11 Sep 2026 20:21
[SMM Flash de Cromo] La transición subterránea de Tharisa en su mina insignia de cromo y MGP sigue según lo previsto
11 Sep 2026 20:12
[SMM Flash de Cromo] La transición subterránea de Tharisa en su mina insignia de cromo y MGP sigue según lo previsto
Leer más
[SMM Flash de Cromo] La transición subterránea de Tharisa en su mina insignia de cromo y MGP sigue según lo previsto
[SMM Flash de Cromo] La transición subterránea de Tharisa en su mina insignia de cromo y MGP sigue según lo previsto
Tharisa confirmó que su transición a la minería subterránea en su mina insignia Tharisa, en el flanco suroccidental del Complejo Bushveld de Sudáfrica, sigue según lo previsto y dentro del presupuesto, en paralelo con la financiación de la construcción del Proyecto Karo Platinum en Zimbabue. El desarrollo del complejo subterráneo Apollo, que comenzó en marzo de 2026, avanza hacia la primera extracción de mineral bruto en el trimestre actual, con una producción en régimen estacionario de 255.000 toneladas métricas mensuales prevista para el tercer trimestre del año natural 2029. Se espera que el complejo Orion le siga, con la primera extracción de mineral en el ejercicio fiscal 2031 y la producción en régimen estacionario para el tercer trimestre del año natural 2033. En conjunto, Tharisa señaló que se espera que los dos complejos subterráneos prolonguen la explotación de la mina Tharisa, que coproduce concentrado de cromo junto con metales del grupo del platino a partir del mismo yacimiento, durante más de 60 años más allá del agotamiento del actual tajo abierto. El proyecto subterráneo está totalmente financiado mediante préstamos de desarrollo de Absa y Standard Bank y una línea de crédito renovable basada en activos de Nedbank, financiación que se mantiene separada del bono nórdico de 300 millones de dólares estadounidenses emitido esta semana para Karo. La empresa no desglosó qué proporción de la futura producción de mineral bruto de Apollo u Orion será material con contenido de cromo frente a material con contenido de metales del grupo del platino, por lo que el impacto específico de la transición subterránea en los volúmenes de concentrado de cromo de Tharisa aún está por aclararse a medida que los dos complejos aumentan su producción hacia el régimen estacionario.
11 Sep 2026 20:12

