China stainless steel production growth to slow in 2020

Publicado: Dec 20, 2019 17:25 (GMT+8)
SMM estimates a CAGR of 2% for domestic stainless steel production in the next three years

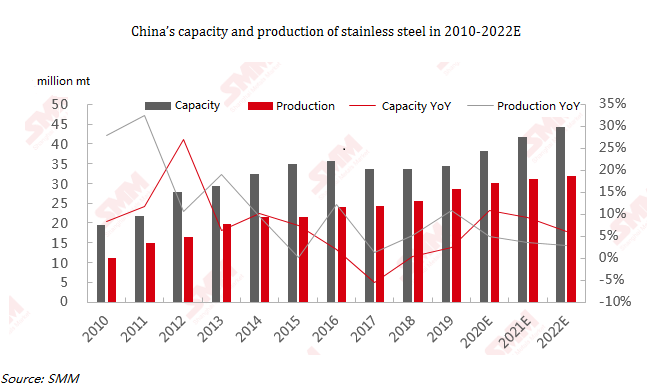
SHANGHAI, Dec 20 (SMM) – China’s production of stainless steel is expected to rise 5% in 2020, slowing from an 11% increase amid concentrated release of production capacity this year. 

SMM also estimates a compound annual growth rate (CAGR) of 2% for domestic stainless steel production in the next three years.   
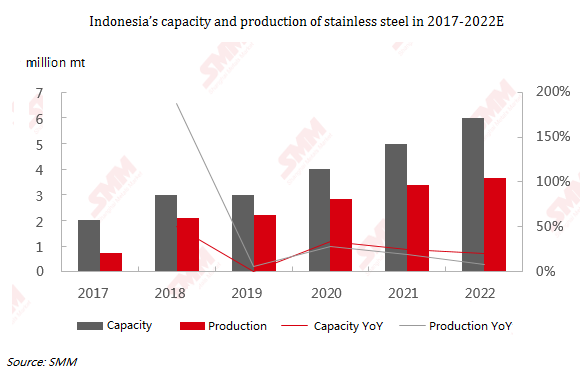
In Indonesia, the increase in stainless steel capacity is forecasted at around 33% in 2019-2020, contributed by Delong's Indonesian projects. 

Indonesia’s abundant resources of lateritic nickel ore, which provides the key ingredient in stainless steel, have prompted foreign investors to build smelters and stainless steel plants in the country. But its capacity utilisation rate for stainless steel will be capped given top consumer China’s anti-dumping duties on stainless steel products from Indonesia. 
China’s stainless steel prices took a roller-coaster ride in 2019, boosted by soared prices of raw material nickel after Indonesia brought forward a ban on ore exports by two years.

The price range of spot 304 cold-rolled stainless steel, for instance, climbed to 14,000-16,000 yuan/mt in the second half of this year, from 14,000-15,000 yuan/mt in the first half of the year. Near-term prices will move in line with costs, SMM expects. 

The raw material nickel input for stainless steel primarily comes from ferronickel (with a grade above 15%), nickel pig iron (NPI), refined nickel, intermediate nickel products, and scrap stainless steel. 

Supply of ferronickel in China will be affected by Indonesia’s ore export ban from 2020, but rising NPI capacity and higher grade in Indonesia will help to plug some supply shortfall. 

SMM estimates the proportion of NPI in the feedstock mix for stainless steel close to 60% in 2020, with that of refined nickel around 8%. The share of stainless steel scrap used as raw materials will likely exceed 20% with the standardisation of the recycling system in China. 

On the downstream front, petrochemical and equipment sectors will remain the key driving force behind stainless steel consumption. 

Demand from traditional sectors of catering appliance, building decoration, and home appliance will stabilise in the upcoming three years, while highlights in growth are seen from the emerging markets of stainless steel water pipe and stainless steel roof, SMM believes. 

Declaración de Fuente de Datos: Excepto la información disponible públicamente, todos los demás datos son procesados por SMM basándose en información pública, comunicación de mercado y confiando en el modelo de base de datos interna de SMM. Son solo para referencia y no constituyen recomendaciones para la toma de decisiones.

Para cualquier consulta o para obtener más información, por favor contacte: lemonzhao@smm.cn
Para más información sobre cómo acceder a nuestros informes de investigación, contacte con:service.en@smm.cn
Noticias relacionadas
【Flash | Los recargos de tubos con molibdeno de Tubacex en octubre son mixtos】
02 Oct 2026 10:52 (GMT+8)
【Flash | Los recargos de tubos con molibdeno de Tubacex en octubre son mixtos】
Leer más
【Flash | Los recargos de tubos con molibdeno de Tubacex en octubre son mixtos】
Tubacex publicó sus recargos de aleación de octubre para tubos. En euros, el 316/316L acabado en caliente/frío bajó de 5,07 €/5,59 € por kg (5.070 €/5.590 € por tonelada) a 5,05 €/5,56 € por kg (5.050 €/5.560 € por tonelada). Los materiales con alto contenido de Mo, con Mo superior al 2,5 %, descendieron de 5,26 €/5,79 € a 5,23 €/5,76 € por kg. Los recargos para el 2205 y el 2507 se mantuvieron sin cambios, mientras que el 254 SMO subió de 9,64 €/10,62 € a 9,67 €/10,65 € por kg. Análisis de SMM: la mayoría de los grados de tubo con Mo se mantuvieron estables o ligeramente a la baja, mientras que el 254 SMO avanzó, lo que indica una transmisión de costes diferenciada entre grados.
02 Oct 2026 10:52 (GMT+8)
[SMM Noticias de Acero Inoxidable] Los precios de la chatarra de acero inoxidable en India divergen: el 304 se relaja con el níquel y el 316, escaso, se mantiene firme
02 Oct 2026 10:50 (GMT+8)
[SMM Noticias de Acero Inoxidable] Los precios de la chatarra de acero inoxidable en India divergen: el 304 se relaja con el níquel y el 316, escaso, se mantiene firme
Leer más
[SMM Noticias de Acero Inoxidable] Los precios de la chatarra de acero inoxidable en India divergen: el 304 se relaja con el níquel y el 316, escaso, se mantiene firme
[SMM Noticias de Acero Inoxidable] Los precios de la chatarra de acero inoxidable en India divergen: el 304 se relaja con el níquel y el 316, escaso, se mantiene firme
El mercado de chatarra de acero inoxidable de la India se movió en distintas direcciones en la semana que terminó el 1 de octubre. Los precios internos de la chatarra 304 bajaron ligeramente y las ofertas de importación los siguieron, mientras que los precios del 316 se mantuvieron estables tanto en el mercado interno como en el de importación. La debilidad de los precios del níquel en la LME presionó el ánimo para el 304, y los compradores se limitaron a sus necesidades inmediatas mientras la actividad se desaceleraba durante el período festivo. La escasa disponibilidad limitó la caída del 316. En cuanto a las compras, los plazos de procesamiento reducidos tras la flexibilización por parte del gobierno de los requisitos del Certificado de Inspección Previa al Embarque (PSIC), junto con los costos adicionales de importación, siguieron limitando la flexibilidad de las plantas. Algunas plantas están evaluando palanquillas, planchones y arrabio de níquel (NPI) como alternativas a la chatarra para gestionar los costos de los insumos. Mirando más adelante, la propuesta de la UE de restringir las exportaciones de residuos metálicos a la India en virtud de su nuevo Reglamento sobre Traslados de Residuos (WSR), de adoptarse, reduciría aún más las opciones de importación de chatarra de la India. En el corto plazo, la chatarra 304 enfrenta una leve presión a la baja si el níquel se mantiene débil, mientras que se espera que el 316 se mantenga firme mientras la oferta siga siendo escasa. La evolución del PSIC y la economía relativa de las palanquillas y el NPI serán factores clave a observar.
02 Oct 2026 10:50 (GMT+8)
【Flash | Metallus aumenta el recargo de molibdeno de octubre para el acero 300M】
02 Oct 2026 10:47 (GMT+8)
【Flash | Metallus aumenta el recargo de molibdeno de octubre para el acero 300M】
Leer más
【Flash | Metallus aumenta el recargo de molibdeno de octubre para el acero 300M】
Metallus fijó sus recargos de materia prima de octubre para el período del 1 al 30 de octubre. El componente de Mo para el acero 300M subió un 0,52 % hasta 15,176 $/cwt, unos 334,57 $/t de acero, desde 15,098 $/cwt, o 332,85 $/t. El recargo total publicado aumentó un 1,03 % hasta 45,054 $/cwt. La chatarra subió a 17,750 $/cwt, mientras que el recargo energético independiente para barras y tubos bajó de 1,296 $/cwt, unos 28,57 $/t, a 0,050 $/cwt, o 1,10 $/t.
02 Oct 2026 10:47 (GMT+8)


